Auto z Anglii jest od 1 stycznia 2021 r. towarem z państwa trzeciego: wymaga odprawy celnej, a przy dopuszczeniu do obrotu nalicza się cło (10% albo 0% przy udokumentowanym brytyjskim pochodzeniu preferencyjnym), akcyzę (3,1% lub 18,6% zależnie od pojemności silnika, niższe stawki dla hybryd, elektryki zwolnione) i 23% VAT z importu. Samochód z kierownicą po prawej stronie można zarejestrować w Polsce bez przekładki, jeśli pierwszy raz zarejestrowano go w Wielkiej Brytanii przed 1 stycznia 2021 r. i ma dostosowane do ruchu prawostronnego światła, lusterka oraz prędkościomierz w km/h. Anglik zarejestrowany na Wyspach po raz pierwszy później wymaga przełożenia kierownicy – a to jest dopuszczalne tylko w modelu, który producent przewidział w obu wersjach.
Stan prawny na: listopad 2026
Co brexit zmienił przy sprowadzaniu samochodu z Anglii
Do końca 2020 r. samochody z Anglii trafiały do Polski na zasadach handlu wewnątrz UE. Od 1 stycznia 2021 r. Wielka Brytania jest poza unią celną, a do towarów z jej terytorium stosuje się formalności celne (stanowisko Ministerstwa Finansów). Dla kupującego oznacza to trzy zmiany:
- odprawa celna – auto trzeba zgłosić do dopuszczenia do obrotu w urzędzie celno-skarbowym, a do rejestracji potrzebny jest dowód odprawy celnej przywozowej;
- cło – co do zasady 10% wartości celnej; 0% tylko dla aut o brytyjskim pochodzeniu preferencyjnym w rozumieniu umowy o handlu i współpracy UE–Wielka Brytania (TCA);
- VAT z importu i akcyza – obie należności wykazuje się w zgłoszeniu celnym, także przy aucie używanym kupionym od osoby prywatnej.
Potoczne „auto z Anglii” obejmuje też samochody ze Szkocji i Walii – zasady są te same. Odrębnym przypadkiem jest Irlandia Północna, w której w handlu towarami nadal stosuje się unijne przepisy celne. Nie każde auto stamtąd jest jednak towarem unijnym: gdy samochód był wcześniej zarejestrowany w Wielkiej Brytanii, a brak dowodu jego zgłoszenia celnego w Irlandii Północnej, irlandzka administracja podatkowa (Revenue) wymaga przed rejestracją zgłoszenia celnego oraz zapłaty należnego cła i VAT. Status takiego auta i trasę przewozu (np. przez Wielką Brytanię) najlepiej przed zakupem omówić z agencją celną.
Sprawdź stawkę
Cło na auto z Anglii: 0% czy 10%?
Odpowiadaj na pytania po kolei – rozwiń „Tak” albo „Nie”.
1Przeprowadzasz się z Wielkiej Brytanii do Polski z własnym autem?
Mieszkanie poza UE co najmniej 12 miesięcy, używanie auta co najmniej 6 miesięcy przed przeprowadzką.
Tak
Zwolnienie z cła – mienie przesiedlenia
Przez 12 miesięcy po przywozie auta nie pożycza się, nie zastawia, nie wynajmuje ani nie odstępuje bez uprzedniego poinformowania organu – a odstąpienie w tym czasie oznacza zapłatę cła. Zwolnienia z VAT z importu i akcyzy mają osobne warunki, a zwolnienie nie obejmuje aut do działalności gospodarczej. Zgłoszenie – w polskim urzędzie celno-skarbowym.
Nie
2Auto wywieziono z UE jako towar unijny i wraca w ciągu 3 lat w niezmienionym stanie?
Np. samochód kupiony w Polsce, wywieziony do Wielkiej Brytanii i przywożony z powrotem.
Tak
Cło 0% – towary powracające (na wniosek)
Akcyzy nie ma, jeśli auto było już zarejestrowane w Polsce. Zwolnienie z VAT z importu – tylko w szczególnych przypadkach, gdy auto przywozi ta sama osoba, która je wywiozła.
Nie
3To klasyk: co najmniej 30 lat, oryginalny stan, model już nieprodukowany?
Pojazd kolekcjonerski o znaczeniu historycznym może trafić do pozycji 9705 zamiast 8703.
Tak
Cło 0% – pozycja 9705 (przedmiot kolekcjonerski)
VAT z importu 8%, bez akcyzy na samochody osobowe. O klasyfikacji rozstrzyga organ celny – przy droższym klasyku warto przed zakupem wystąpić o wiążącą informację taryfową (WIT).
Nie
4Auto wyprodukowano w Wielkiej Brytanii?
Liczy się miejsce produkcji, nie rejestracji – auto z fabryki w UE, Japonii, Korei czy USA nie ma brytyjskiego pochodzenia.
Tak
5Masz oświadczenie o pochodzeniu albo dokumenty producenta?
Oświadczenie eksportera (zwykle na fakturze) z numerem EORI zaczynającym się od „GB”, ważne 12 miesięcy.
Tak
Cło 0% – preferencja z umowy TCA
W zgłoszeniu kod U116 (oświadczenie o pochodzeniu) albo U117 (wiedza importera). Za poprawność wniosku odpowiada importer – organ może później zażądać informacji i przy braku potwierdzenia odmówić preferencji.
Nie
Cło 10% wartości celnej
Tak zwykle wygląda zakup od osoby prywatnej: sprzedawca nie przekaże oświadczenia ani dokumentacji producenta.
Nie
Cło 10% wartości celnej
Preferencja TCA nie obejmuje aut wyprodukowanych poza Wielką Brytanią, nawet jeśli latami jeździły po Wyspach.
Ostateczną stawkę ustala organ celny na podstawie dokumentów. VAT z importu i akcyza należą się niezależnie od cła, chyba że przysługuje osobne zwolnienie.
Cło na auto z Anglii – 0% czy 10%?
Samochody osobowe klasyfikuje się do pozycji 8703 Nomenklatury Scalonej; kod CN/TARIC zależy od napędu i pojemności silnika, a auta nowe i używane mają osobne kody. Stawka cła dla krajów trzecich wynosi 10% wartości celnej – w bazie TARIC np. dla kodu 8703 23 90 (używane auto benzynowe o pojemności 1500–3000 cm³). Dla Zjednoczonego Królestwa TARIC przewiduje od 1 stycznia 2021 r. stawkę preferencyjną 0%, ale tylko dla towarów spełniających reguły pochodzenia z umowy TCA.
Rejestracja auta w Wielkiej Brytanii nie wystarczy: 0% można zastosować do samochodu wyprodukowanego w Wielkiej Brytanii, który spełnia reguły pochodzenia TCA. Preferencja nie obejmuje aut z fabryk w UE, Japonii, Korei czy USA, nawet jeśli przez lata jeździły po Wyspach – tak opisuje to też irlandzka administracja celna, stosująca tę samą wspólną taryfę UE.
Jak udokumentować brytyjskie pochodzenie auta
Preferencję deklaruje importer w zgłoszeniu celnym. Zgodnie z wytycznymi Komisji Europejskiej może ją oprzeć na jednej z dwóch podstaw:
- Oświadczenie o pochodzeniu sporządzone przez eksportera (zwykle na fakturze). W oświadczeniu z Wielkiej Brytanii eksportera identyfikuje jego numer EORI zaczynający się od „GB”. Przy imporcie do UE takie oświadczenie jest ważne 12 miesięcy. W zgłoszeniu wskazuje się kod dokumentu U116.
- Wiedza importera – importer musi mieć dokumenty od eksportera lub producenta, które dowodzą spełnienia reguł pochodzenia. W zgłoszeniu stosuje się kod U117.
Za poprawność wniosku o preferencję odpowiada importer. Organ celny może później zażądać informacji, a jeśli w ciągu trzech miesięcy nie dostanie odpowiedzi albo informacje nie potwierdzą pochodzenia, może odmówić preferencji – wtedy należy się cło 10%.
W praktyce cło 0% jest realne przy zakupie auta wyprodukowanego na Wyspach od dealera, który wystawi oświadczenie o pochodzeniu. Prywatny sprzedawca zwykle nie przekaże ani oświadczenia, ani dokumentacji producenta, więc przy zakupie od osoby prywatnej trzeba liczyć się z cłem 10%.
Towary powracające – auto, które wcześniej wyjechało z UE
Unijny kodeks celny (art. 203) zwalnia z cła, na wniosek, towary wywiezione z UE jako unijne, które wracają w ciągu trzech lat (w szczególnych okolicznościach później) w takim stanie, w jakim je wywieziono – np. auto kupione w Polsce, wywiezione do Wielkiej Brytanii i przywiezione z powrotem. Zwolnienie z VAT z importu przysługuje – jak wyjaśnia irlandzka administracja celna, stosująca te same przepisy UE – tylko w szczególnych przypadkach, gdy auto przywozi z powrotem ta sama osoba, która je wywiozła. Akcyzy nie będzie, jeśli auto było już zarejestrowane w Polsce, bo podatek obejmuje import samochodu niezarejestrowanego wcześniej w kraju (art. 100 ust. 1 pkt 1 ustawy o podatku akcyzowym).
Klasyk z Anglii – pojazd kolekcjonerski z pozycji 9705
Samochód zabytkowy może trafić nie do pozycji 8703, lecz do pozycji 9705 jako przedmiot kolekcjonerski o znaczeniu historycznym. Według zestawienia Generalnego Konserwatora Zabytków, opartego na notach wyjaśniających Nomenklatury Scalonej, taki pojazd m.in. ma co najmniej 30 lat, jest w oryginalnym stanie (bez znacznych zmian podwozia, układów kierowniczego i hamulcowego, silnika) i jest modelem już nieprodukowanym. Cło dla kodu 9705 10 00 wynosi 0% (TARIC), VAT z importu przedmiotów kolekcjonerskich – 8% (art. 120 ust. 2 w zw. z art. 146ef ustawy o VAT), a akcyza na samochody osobowe dotyczy tylko pojazdów z pozycji CN 8703 (art. 100 ust. 4 ustawy o podatku akcyzowym). O klasyfikacji rozstrzyga organ celny; przy droższym klasyku warto przed zakupem wystąpić o wiążącą informację taryfową (WIT).
| Sytuacja | Cło | Warunek |
|---|---|---|
| Auto wyprodukowane w Wielkiej Brytanii, kupione od dealera | 0% | oświadczenie o pochodzeniu z numerem EORI „GB”, ważne 12 miesięcy |
| Auto wyprodukowane w Wielkiej Brytanii, bez dowodu pochodzenia | 10% | – |
| Auto wyprodukowane w UE, Japonii lub innym kraju | 10% | – |
| Auto wywiezione z UE jako towar unijny, wraca w ciągu 3 lat bez zmian | 0% (towary powracające) | wniosek o zwolnienie |
| Klasyk zaklasyfikowany do pozycji 9705 | 0% | m.in. co najmniej 30 lat, oryginalny stan, model nieprodukowany |
| Własne auto przywożone przy przeprowadzce do Polski | zwolnienie | warunki mienia przesiedlenia (niżej) |
Wartość celna – od jakiej kwoty liczy się cło
Podstawą wartości celnej jest wartość transakcyjna, czyli cena faktycznie zapłacona lub należna za auto (art. 70 unijnego kodeksu celnego). Dolicza się do niej koszty transportu i ubezpieczenia oraz opłaty załadunkowe i manipulacyjne do miejsca wprowadzenia auta na obszar celny UE (art. 71 ust. 1 lit. e). Koszty transportu po wjeździe na obszar UE nie wchodzą do wartości celnej (art. 72 lit. a).
Te dalsze koszty wracają jednak w podstawie akcyzy i VAT z importu: dolicza się prowizję oraz koszty transportu i ubezpieczenia do pierwszego miejsca przeznaczenia w Polsce (wskazanego w dokumencie przewozowym), jeśli nie weszły do wartości celnej.
Doliczenia do ceny ustala się tylko na podstawie obiektywnych i wymiernych danych (art. 71 ust. 2), więc warto mieć umowę lub fakturę zakupu, potwierdzenie zapłaty i fakturę przewoźnika z kosztem odcinka do granicy UE wydzielonym od dalszej trasy.
Akcyza na samochód z Anglii
Akcyzą objęty jest import samochodu osobowego niezarejestrowanego wcześniej w Polsce. Stawka zależy od pojemności silnika i rodzaju napędu:
| Samochód osobowy | Stawka akcyzy |
|---|---|
| silnik spalinowy do 2000 cm³ | 3,1% |
| silnik spalinowy powyżej 2000 cm³ | 18,6% |
| hybryda bez ładowania z gniazdka (HEV) do 2000 cm³ | 1,55% |
| HEV powyżej 2000 cm³, do 3500 cm³ | 9,3% |
| hybryda plug-in (PHEV) do 2000 cm³ | zwolniona do 31 grudnia 2029 r. |
| PHEV powyżej 2000 cm³, do 3500 cm³ | 9,3% |
| hybrydy (HEV i PHEV) powyżej 3500 cm³ | 18,6% |
| samochód elektryczny lub napędzany wodorem | zwolniony |
Przy imporcie podstawą opodatkowania jest wartość celna powiększona o należne cło i o opisane wyżej koszty do pierwszego miejsca przeznaczenia w Polsce (art. 104 ustawy o podatku akcyzowym). Obowiązek podatkowy powstaje razem z długiem celnym, a akcyzę oblicza się i wykazuje w zgłoszeniu celnym (art. 27); nie składa się osobnej deklaracji akcyzowej, wymaganej przy aucie z UE. Do rejestracji zamiast dokumentu potwierdzającego zapłatę akcyzy przedstawia się dowód odprawy celnej przywozowej.
VAT z importu przy aucie z Anglii
VAT z importu wynosi 23%. Podstawą opodatkowania jest wartość celna powiększona o należne cło i akcyzę (art. 30b ustawy o VAT). Dolicza się też koszty dodatkowe (prowizję, opakowanie, transport, ubezpieczenie) do pierwszego miejsca przeznaczenia w Polsce. Kolejność liczenia jest więc stała: najpierw cło, potem akcyza od wartości z cłem, na końcu VAT od sumy wszystkiego.
Firma, która sprowadza samochód osobowy, odliczy co do zasady 50% VAT z importu wynikającego z dokumentu celnego (art. 86a ust. 1). Pełne odliczenie przysługuje, gdy pojazd jest wykorzystywany wyłącznie do działalności gospodarczej. Trzeba to wykazać m.in. zasadami używania pojazdu i ewidencją przebiegu, a sam pojazd zgłosić naczelnikowi urzędu skarbowego do 25. dnia miesiąca następującego po miesiącu pierwszego wydatku na niego (art. 86a ust. 12). Czynny podatnik VAT może też, po spełnieniu warunków z art. 33a, rozliczyć VAT z importu w deklaracji zamiast płacić go przy odprawie.
Ile kosztuje auto z Anglii po odprawie – przykład
Przykład poglądowy: cena auta po przeliczeniu na złote wynosi 36 000 zł, transport i ubezpieczenie do granicy UE – 2000 zł, dalszy transport do miejsca przeznaczenia w Polsce – 1000 zł. Wartość celna to 38 000 zł. Kwoty zaokrąglono do pełnych złotych.
| Pozycja | Benzyna 1,6 l, bez dowodu pochodzenia UK | Benzyna 1,6 l, pochodzenie UK udokumentowane | Benzyna 2,5 l, bez dowodu pochodzenia UK |
|---|---|---|---|
| Wartość celna | 38 000 zł | 38 000 zł | 38 000 zł |
| Cło | 3800 zł (10%) | 0 zł | 3800 zł (10%) |
| Podstawa akcyzy (z dalszym transportem) | 42 800 zł | 39 000 zł | 42 800 zł |
| Akcyza | 1327 zł (3,1%) | 1209 zł (3,1%) | 7961 zł (18,6%) |
| Podstawa VAT | 44 127 zł | 40 209 zł | 50 761 zł |
| VAT z importu 23% | 10 149 zł | 9248 zł | 11 675 zł |
| Należności razem | 15 276 zł | 10 457 zł | 23 436 zł |
Dowód pochodzenia obniża tu należności o ok. 4800 zł, a przekroczenie progu 2000 cm³ podnosi je o ok. 8200 zł. Do należności celno-podatkowych dochodzą koszty agencji celnej, przewozu i promu, tłumaczeń przysięgłych, badania technicznego, rejestracji, a przy części aut – przekładki kierownicy lub wymiany reflektorów.
Kalkulator
Ile wyniosą cło, akcyza i VAT z importu za auto z Anglii?
Wybierz cenę, pochodzenie i silnik. Założenia jak w przykładzie: transport i ubezpieczenie do granicy UE 2000 zł, dalszy transport do miejsca przeznaczenia w Polsce 1000 zł.
Cena auta po przeliczeniu na złote
Pochodzenie
Napęd i pojemność silnika
8957 zł należności razem
13 761 zł należności razem
8477 zł należności razem
10 879 zł należności razem
7996 zł należności razem
7996 zł należności razem
6167 zł należności razem
10 552 zł należności razem
5729 zł należności razem
7921 zł należności razem
5290 zł należności razem
5290 zł należności razem
15 276 zł należności razem
23 436 zł należności razem
14 459 zł należności razem
18 539 zł należności razem
13 644 zł należności razem
13 644 zł należności razem
10 457 zł należności razem
17 892 zł należności razem
9714 zł należności razem
13 431 zł należności razem
8970 zł należności razem
8970 zł należności razem
24 754 zł należności razem
37 947 zł należności razem
23 436 zł należności razem
30 032 zł należności razem
22 116 zł należności razem
22 116 zł należności razem
16 892 zł należności razem
28 903 zł należności razem
15 692 zł należności razem
21 697 zł należności razem
14 490 zł należności razem
14 490 zł należności razem
Wyliczenie poglądowe, kwoty zaokrąglone do pełnych złotych. Kolejność: cło od wartości celnej, akcyza od wartości z cłem i dalszym transportem, VAT od sumy wszystkiego. Nie obejmuje kosztów agencji celnej, promu, tłumaczeń, badania technicznego, rejestracji ani przekładki.
Odprawa celna auta z Anglii krok po kroku
- Sprawdzenie auta przed zakupem. Data pierwszej rejestracji z dowodu V5C rozstrzyga o przekładce, a miejsce produkcji i oświadczenie o pochodzeniu – o stawce cła; warto też sprawdzić historię MOT (niżej).
- Zgłoszenie wywozu w DVLA. W książce pojazdu V5C wypełnia się sekcję „permanent export” i wysyła ją do DVLA, Swansea, SA99 1BD (gdy jej brak – list z danymi i datą wyjazdu pojazdu). Resztę V5C zachowuje się do rejestracji w Polsce. Uprawnionym DVLA zwraca brytyjski podatek drogowy zwykle w ciągu 4–6 tygodni.
- Tranzyt. Wielka Brytania jest stroną konwencji o wspólnej procedurze tranzytowej, więc tranzyt w systemie NCTS można otworzyć już tam albo w pierwszym urzędzie celnym UE. Termin zamknięcia wyznacza urząd otwierający; zamyka się go w urzędzie, w którym składa się zgłoszenie do dopuszczenia do obrotu.
- Zgłoszenie do dopuszczenia do obrotu. Składa się je w polskim urzędzie granicznym (jeśli ma właściwość dla danego towaru) albo w wewnętrznym oddziale celnym po zakończeniu tranzytu – elektronicznie w systemie AIS/IMPORT PLUS (przy mieniu przesiedlenia dopuszczalny jest też formularz JDA). Osoba prywatna zwykle korzysta z agencji celnej, bo zgłoszenia elektroniczne wymagają odpowiedniej aplikacji. Firma potrzebuje numeru EORI; osoby niebędące przedsiębiorcami co do zasady nie podlegają takiej rejestracji.
- Zapłata należności i dowód odprawy. Po zapłacie cła, akcyzy i VAT z importu (albo zastosowaniu zwolnienia) importer otrzymuje dowód odprawy celnej przywozowej.
- Badanie techniczne i rejestracja. Pierwsze badanie techniczne przeprowadza się przed pierwszą rejestracją w Polsce na stacji kontroli pojazdów. Wniosek o rejestrację składa się w ciągu 30 dni od dopuszczenia auta do obrotu.
Mienie przesiedlenia – powrót z Wielkiej Brytanii z własnym autem
Osoba przeprowadzająca się z Wielkiej Brytanii do Polski może przywieźć swój samochód bez cła jako mienie przesiedlenia (rozporządzenie Rady (WE) nr 1186/2009). Zwolnienia z VAT i akcyzy ocenia się jednak według odrębnych przepisów.
| Warunek | Cło | VAT z importu (art. 47 ustawy o VAT) | Akcyza (art. 112 ustawy o podatku akcyzowym) |
|---|---|---|---|
| Miejsce zamieszkania poza UE | co najmniej 12 miesięcy | nieprzerwanie co najmniej 12 miesięcy | co najmniej 12 kolejnych miesięcy poza UE i EFTA/EOG |
| Używanie auta przed przeprowadzką | posiadanie i używanie co najmniej 6 miesięcy | używanie co najmniej 6 miesięcy | użytek osobisty co najmniej 6 miesięcy |
| Przeznaczenie w Polsce | ten sam cel co dotychczas | ten sam cel | użytek osobisty |
| Ograniczenie przez 12 miesięcy po przywozie | nie pożyczać, nie zastawiać, nie wynajmować, nie odstępować bez uprzedniego poinformowania organu | nie sprzedawać, nie wynajmować, nie użyczać, nie oddawać w zabezpieczenie bez wcześniejszego poinformowania organu celnego | nie sprzedawać, nie wynajmować, nie oddawać do użytku osobie trzeciej |
Ciężar dowodu spoczywa na osobie przesiedlającej się. Okres używania auta potwierdza m.in. dowód rejestracyjny wystawiony na jej nazwisko co najmniej sześć miesięcy przed przeprowadzką, a 12-miesięczny pobyt poza UE – np. umowa o pracę na co najmniej 12 miesięcy, zaświadczenie z urzędu skarbowego o płaceniu podatków albo rachunki telefoniczne za nieprzerwane 12 miesięcy. Do zgłoszenia celnego dołącza się spis przywożonych rzeczy w dwóch egzemplarzach. Zwolnienie z VAT wymaga zgłoszenia auta w ciągu 12 miesięcy od przeniesienia miejsca zamieszkania do Polski (art. 47 ust. 3 ustawy o VAT).
Zwolnienie nie obejmuje środków transportu przeznaczonych do działalności gospodarczej i musi zostać udzielone w polskim urzędzie celno-skarbowym, bo auto ma być używane w Polsce. Zwolnienie z VAT stosuje się tylko wtedy, gdy zastosowano zwolnienie z cła (art. 81 ustawy o VAT). Odstąpienie auta przed upływem 12 miesięcy – także po poinformowaniu organu – oznacza zapłatę cła i VAT (art. 47 ust. 4 ustawy o VAT). Ulga celna nie zmienia wymagań technicznych: anglik zarejestrowany pierwszy raz w Wielkiej Brytanii po 2020 r. nadal wymaga przekładki.
Rejestracja anglika – kiedy kierownica po prawej stronie jest dozwolona
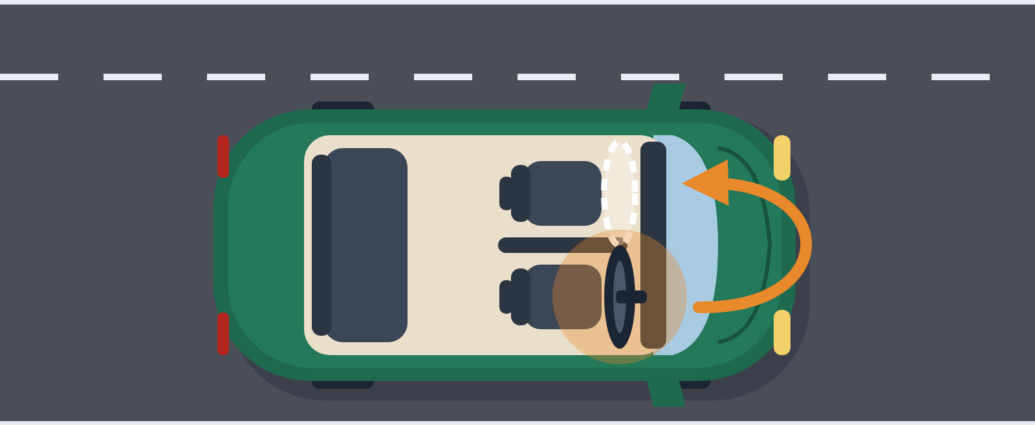
Rozporządzenie w sprawie warunków technicznych pojazdów (§ 9 ust. 2) stanowi, że w pojeździe o więcej niż trzech kołach, który może jechać szybciej niż 40 km/h, kierownica nie powinna być po prawej stronie. Zakaz dotyczy pojazdów zarejestrowanych po raz pierwszy po 31 grudnia 1984 r. Wyjątek z § 9 ust. 2a obejmuje samochód osobowy kategorii M1 – nowy, objęty homologacją typu WE, albo uprzednio zarejestrowany w państwie członkowskim UE – pod warunkiem że ma:
- reflektory świateł mijania przeznaczone do ruchu prawostronnego;
- lusterka wsteczne zapewniające wymagane pole widzenia po lewej stronie (wymóg nie dotyczy lusterek oznakowanych wg regulaminu EKG ONZ nr 46 serii poprawek 02 lub wyższej albo dyrektywy 2003/97/WE).
Do tego dochodzi wymóg obowiązujący każdy samochód: prędkościomierz wyskalowany w km/h albo jednocześnie w km/h i mph (§ 11 ust. 1 pkt 4). Ministerstwo Infrastruktury wymienia go razem ze światłami i lusterkami jako element dostosowania anglika do ruchu prawostronnego – bez tego auto nie przejdzie badania technicznego.
Ministerstwo wyjaśniło też, że od 1 stycznia 2021 r. Wielka Brytania nie jest w polskim porządku prawnym traktowana jak państwo członkowskie UE, więc wyjątek obejmuje samochód osobowy zarejestrowany pierwszy raz w Wielkiej Brytanii lub Irlandii Północnej przed tą datą. W 2021 r. resort zapowiedział, że nie planuje nowych wymagań technicznych dla takich aut. Rejestrację aut z kierownicą po prawej stronie dopuszczono w wykonaniu wyroku TSUE w sprawie C-639/11.
| Pierwsza rejestracja w Wielkiej Brytanii | Kierownica po prawej w Polsce | Co trzeba zrobić |
|---|---|---|
| przed 1 stycznia 1985 r. | zakaz z § 9 ust. 2 nie ma zastosowania | spełnić pozostałe warunki techniczne |
| od 1 stycznia 1985 r. do 31 grudnia 2020 r. | dozwolona | dostosować światła mijania, lusterka i prędkościomierz |
| od 1 stycznia 2021 r. | niedozwolona | przełożyć kierownicę, jeśli model to przewiduje |
Przepis § 9 ust. 2a mówi ogólnie o wcześniejszej rejestracji w państwie członkowskim UE, a rządowy portal powroty.gov.pl jako przykład takiego państwa podaje Irlandię. Ani przepis, ani te wyjaśnienia nie odnoszą się wprost do auta zarejestrowanego pierwszy raz na Wyspach po 2020 r., a potem np. w Irlandii – brzmienie przepisu tego nie wyklucza, ale ocenia to wydział komunikacji. Ministerstwo przypomina, że o rejestracji decyduje organ rejestrujący, a od jego decyzji przysługuje odwołanie na zasadach Kodeksu postępowania administracyjnego.
Przekładka kierownicy – kiedy jest możliwa
Według Ministerstwa Infrastruktury przebudowę auta z kierownicą po prawej stronie na wersję do ruchu prawostronnego może wykonać przedsiębiorca, który prowadzi taką działalność – pod warunkiem że pojazd o danym numerze VIN jest konstrukcyjnie przystosowany do montażu kierownicy po obu stronach. Producent deklaruje to w procedurze homologacji typu; jeśli model przewidziano w obu wariantach, fabryka montuje układ kierowniczy po stronie właściwej dla rynku docelowego. Model produkowany wyłącznie z kierownicą po prawej stronie tego warunku nie spełnia.
Przed zakupem anglika zarejestrowanego po 2020 r. trzeba więc:
- potwierdzić u producenta lub w autoryzowanym serwisie, że pojazd o tym numerze VIN jest konstrukcyjnie przystosowany do kierownicy po lewej stronie;
- uzyskać pisemną wycenę przebudowy, bo jej koszt zależy od modelu;
- doliczyć koszt reflektorów do ruchu prawostronnego, jeśli auto ich nie ma.
Auto po przekładce przechodzi pierwsze badanie techniczne, obowiązkowe przed pierwszą rejestracją w Polsce. Jeżeli przebudowa auta już zarejestrowanego zmienia dane w dowodzie rejestracyjnym, pojazd podlega dodatkowemu badaniu technicznemu (art. 81 ust. 11 pkt 3 Prawa o ruchu drogowym).
Auta z Anglii na OLX – co sprawdzić przed zakupem anglika w Polsce
Ogłoszenia „auta z Anglii” na OLX i innych portalach dotyczą zwykle samochodu już zarejestrowanego w Polsce albo auta na brytyjskich tablicach, którego formalności nikt jeszcze nie załatwił. W drugim przypadku to kupujący staje się importerem – odpowiada za odprawę celną, zapłatę należności i rejestrację. W pierwszym ma 30 dni od zakupu na złożenie wniosku o rejestrację auta na siebie (art. 73aa ust. 1 pkt 1 Prawa o ruchu drogowym).
Przed zakupem warto sprawdzić:
- dowód odprawy celnej – jeśli auto przyjechało z Wielkiej Brytanii po 2020 r., sprzedawca powinien go mieć. Jeśli akcyza nie została zapłacona, a nie da się ustalić, kto powinien ją zapłacić, opodatkowane może być samo nabycie lub posiadanie auta niezarejestrowanego w Polsce (art. 100 ust. 1a pkt 2 ustawy o podatku akcyzowym);
- datę pierwszej rejestracji w V5C – rozstrzyga, czy auto zarejestruje się z kierownicą po prawej stronie;
- historię MOT – serwis GOV.UK po wpisaniu brytyjskiego numeru rejestracyjnego pokazuje wyniki badań, przebieg zapisany przy każdym z nich i termin kolejnego (dla Anglii, Szkocji i Walii od 2005 r., dla Irlandii Północnej od 2017 r.);
- dostosowanie do ruchu prawostronnego (reflektory, lusterka, skala km/h) albo – po przekładce – kto ją wykonał i czy auto przeszło badanie techniczne w Polsce.
Rejestracja auta z Anglii w Polsce – dokumenty, termin, opłaty
Wniosek o rejestrację auta sprowadzonego spoza UE składa się w ciągu 30 dni od dopuszczenia go do obrotu przez Krajową Administrację Skarbową (art. 73aa ust. 1 pkt 2 Prawa o ruchu drogowym). Za spóźnienie grozi kara 500 zł, a gdy wniosek nie trafi do urzędu w ciągu 180 dni od dopuszczenia do obrotu – 1000 zł (art. 140mb ust. 1 i 5). Przedsiębiorca prowadzący handel pojazdami ma na złożenie wniosku 90 dni (art. 73aa ust. 3); kary wynoszą wtedy 1000 zł i 2000 zł. Przed rejestracją trzeba wykupić ubezpieczenie OC.
Do wniosku w wydziale komunikacji (starostwo, urząd miasta na prawach powiatu, w Warszawie urząd dzielnicy) dołącza się:
- dowód własności – umowę kupna lub fakturę;
- brytyjski dowód rejestracyjny (część V5C, która zostaje po wysłaniu sekcji „permanent export”);
- dowód odprawy celnej przywozowej;
- zaświadczenie o pozytywnym wyniku badania technicznego;
- dotychczasowe tablice albo oświadczenie, że pojazd ich nie ma lub że trzeba je zwrócić w kraju pochodzenia;
- potwierdzenie opłat;
- tłumaczenia dokumentów w języku obcym, sporządzone przez tłumacza przysięgłego albo polskiego konsula.
Opłaty urzędowe wynoszą 66,50 zł za dowód rejestracyjny i znaki legalizacyjne oraz 13,50 zł za pozwolenie czasowe, a tablice samochodowe kosztują 80 zł – łącznie 160 zł. Urząd najpierw rejestruje auto czasowo na 30 dni (z możliwością przedłużenia o 14 dni) i w tym czasie wydaje dowód rejestracyjny. Starosta może zażądać też innych dokumentów.
Lista kontrolna
Rejestracja auta z Anglii – co zabrać do wydziału komunikacji
Zaznaczaj, co już masz. Wniosek składa się w starostwie, urzędzie miasta na prawach powiatu albo – w Warszawie – w urzędzie dzielnicy.
Komplet. Urząd najpierw rejestruje auto czasowo na 30 dni (z możliwością przedłużenia o 14 dni) i w tym czasie wydaje dowód rejestracyjny.
Starosta może zażądać też innych dokumentów. Przedsiębiorca handlujący pojazdami ma 90 dni, a kary wynoszą wtedy 1000 zł i 2000 zł.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przy preferencyjnym pochodzeniu, towarach powracających, klasyku lub mieniu przesiedlenia warto przed zakupem skonsultować dokumenty z agencją celną.
Najczęściej zadawane pytania (FAQ)
Czy za auto z Anglii zawsze trzeba zapłacić cło?
Nie. Cło 0% obowiązuje, gdy samochód wyprodukowano w Wielkiej Brytanii, spełnia reguły pochodzenia umowy TCA, a importer ma oświadczenie o pochodzeniu albo dokumenty producenta. Bez cła przyjeżdża też auto przywożone jako mienie przesiedlenia lub jako towar powracający, a także klasyk zaklasyfikowany jako przedmiot kolekcjonerski (pozycja 9705). W pozostałych przypadkach cło wynosi 10% wartości celnej.
Czy anglika trzeba przekładać, żeby go zarejestrować?
Zależy od daty pierwszej rejestracji w Wielkiej Brytanii. Samochód osobowy zarejestrowany tam pierwszy raz przed 1 stycznia 2021 r. może mieć kierownicę po prawej stronie, jeśli ma światła, lusterka i prędkościomierz dostosowane do ruchu prawostronnego. Auto zarejestrowane później wymaga przekładki, a ta jest możliwa tylko w modelu przewidzianym przez producenta w obu wersjach.
Ile wynosi akcyza na samochód z Anglii?
Przy silniku do 2000 cm³ – 3,1%, powyżej 2000 cm³ – 18,6%. Hybrydy bez ładowania z gniazdka do 2000 cm³ mają stawkę 1,55%, a hybrydy (także plug-in) o pojemności powyżej 2000 do 3500 cm³ – 9,3%. Samochody elektryczne i wodorowe są zwolnione, a hybrydy plug-in do 2000 cm³ – do końca 2029 r.
Ile czasu jest na rejestrację auta z Anglii i co grozi za spóźnienie?
Wniosek trzeba złożyć w ciągu 30 dni od dopuszczenia auta do obrotu przez organ celny. Po tym terminie grozi kara 500 zł, a po 180 dniach – 1000 zł. Przed wizytą w wydziale komunikacji auto musi mieć OC i pozytywny wynik badania technicznego.
Czy brytyjski dowód rejestracyjny V5C trzeba tłumaczyć?
Tak – dokumenty w języku obcym dołącza się do wniosku z tłumaczeniem na język polski sporządzonym przez tłumacza przysięgłego albo polskiego konsula. Dotyczy to zwykle V5C oraz umowy lub faktury zakupu.
Czy wracając z Wielkiej Brytanii, można przywieźć auto bez cła, VAT i akcyzy?
Tak, jeśli właściciel mieszkał poza UE co najmniej 12 miesięcy, używał auta co najmniej 6 miesięcy przed przeprowadzką i przez 12 miesięcy po przywozie nie sprzeda go, nie wynajmie ani nie odda innej osobie. Przepisy o cle i VAT wymagają wcześniejszego poinformowania organu celnego o takiej czynności, ale odstąpienie auta przed upływem 12 miesięcy i tak oznacza zapłatę cła i VAT z importu. Warunki dla każdej z należności ocenia się osobno, a zgłoszenie składa się w polskim urzędzie celno-skarbowym.
Źródła
- powroty.gov.pl – Samochód z Wielkiej Brytanii (stan prawny na 3.06.2026) – https://powroty.gov.pl/samochod/
- powroty.gov.pl – Brexit – rejestracja w Polsce samochodu z kierownicą po prawej stronie (stanowisko Ministerstwa Infrastruktury) – https://powroty.gov.pl/brexit-rejestracja-w-polsce-samochodu-z-kierownica-po-prawej-stron-1/
- powroty.gov.pl – Mienie przesiedleńcze (stan prawny na 22.05.2026) – https://powroty.gov.pl/mienie-przesiedlencze-5274/
- powroty.gov.pl – Brexit – zmiany dotyczące mienia przesiedleńczego po okresie przejściowym (Ministerstwo Finansów) – https://powroty.gov.pl/brexit-czy-po-zakonczeniu-okresu-przejsciowego-zaszly-jakies-zmiany-dotyczace-mienia-przesiedlenczego/
- powroty.gov.pl – Termin na zgłoszenie auta przywiezionego z Wielkiej Brytanii jako mienie przesiedlenia – https://powroty.gov.pl/jaki-jest-maksymalny-czas-na-zgloszenie-auta-w-urzedzie-celnym-przywiezionego-do-polski-z-wielkiej-brytanii-na-mienie-przesiedlenia/
- powroty.gov.pl – Zarejestrowanie pojazdu używanego sprowadzonego z państwa, które nie należy do Unii Europejskiej (stan prawny na 8.10.2026) – https://powroty.gov.pl/procedura-rejestracji-9531/
- Ustawa z dnia 6 grudnia 2008 r. o podatku akcyzowym, tekst jednolity Dz.U. 2026 poz. 412 – https://api.sejm.gov.pl/eli/acts/DU/2026/412/text.pdf
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263 – https://api.sejm.gov.pl/eli/acts/DU/2026/1263/text.pdf
- Ustawa z dnia 20 czerwca 1997 r. – Prawo o ruchu drogowym, tekst jednolity Dz.U. 2024 poz. 1251 – https://api.sejm.gov.pl/eli/acts/DU/2024/1251/text.html
- Rozporządzenie Ministra Infrastruktury w sprawie warunków technicznych pojazdów oraz zakresu ich niezbędnego wyposażenia, tekst jednolity Dz.U. 2024 poz. 502 – https://api.sejm.gov.pl/eli/acts/DU/2024/502/text.html
- Rozporządzenie (UE) nr 952/2013 – unijny kodeks celny (wersja skonsolidowana, EUR-Lex) – https://eur-lex.europa.eu/legal-content/PL/TXT/HTML/?uri=CELEX:02013R0952-20221212
- European Commission, DG TAXUD – United Kingdom: Guidance on the application of the TCA – https://taxation-customs.ec.europa.eu/customs/international-affairs/third-countries/united-kingdom_en
- European Commission – Guidance on TCA Section II: origin procedures – https://taxation-customs.ec.europa.eu/document/download/ae9cbcfc-a773-4709-b0a2-534c165b00ef_en?filename=WEBSITE%20-%20EU-UK%20TCA%20-%20Draft%20Guidance%20-%20Section%202_Origin%20procedures.pdf
- Revenue (Irlandia) – Tax and Duty Manual: Importation of Motor Vehicles from the UK – https://www.revenue.ie/en/tax-professionals/tdm/customs/import-export-policy/import-of-motor-vehicles-from-the-UK-20240408082222.pdf
- GOV.UK – Check the MOT history of a vehicle – https://www.gov.uk/check-mot-history
- Komisja Europejska, TARIC – środki taryfowe dla kodu 8703 23 90 00 (data odniesienia 12.11.2026) – https://ec.europa.eu/taxation_customs/dds2/taric/measures.jsp?Lang=pl&Taric=8703239000
- Komisja Europejska, TARIC – środki taryfowe dla kodu 9705 10 00 00 (data odniesienia 12.11.2026) – https://ec.europa.eu/taxation_customs/dds2/taric/measures.jsp?Lang=pl&Taric=9705100000
- powroty.gov.pl – Czy można w Polsce zarejestrować samochód z kierownicą umieszczoną po prawej stronie? (aktualizacja 15.07.2026) – https://powroty.gov.pl/czy-mozna-w-polsce-zarejestrowac-samochod-z-kierownica-umieszczona-po-prawej-stronie-11995/
- Generalny Konserwator Zabytków – Regulacje dotyczące pojazdów zabytkowych, załącznik nr 2 do wytycznych (DOZ-KiNK.6521.30.2023) – https://www.gov.pl/attachment/8f286dfc-b524-4064-9790-8dbff3346eca