Import towarów to w polskich przepisach wyłącznie przywóz towarów z terytorium państwa trzeciego na terytorium Unii Europejskiej [1]. Zakup od dostawcy z innego kraju UE nie jest importem, tylko wewnątrzwspólnotowym nabyciem towarów (WNT), rozliczanym bez odprawy celnej, w deklaracji VAT nabywcy [1]. Przy imporcie towar przechodzi odprawę celną, importer potrzebuje numeru EORI, a VAT z importu płaci się zwykle razem z cłem albo rozlicza w deklaracji w procedurze uproszczonej [1], [2].
Tekst uwzględnia regulacje obowiązujące w listopadzie 2026 r. — ustawę o VAT w tekście jednolitym z 2026 roku i unijny kodeks celny. Różnica między importem a WNT decyduje o tym, czy firma będzie miała do czynienia z urzędem celnym, w którym miesiącu zapłaci podatek i jakie dokumenty musi zgromadzić, dlatego warto ją ustalić jeszcze przed złożeniem pierwszego zamówienia.
Czym jest import towarów w rozumieniu przepisów?
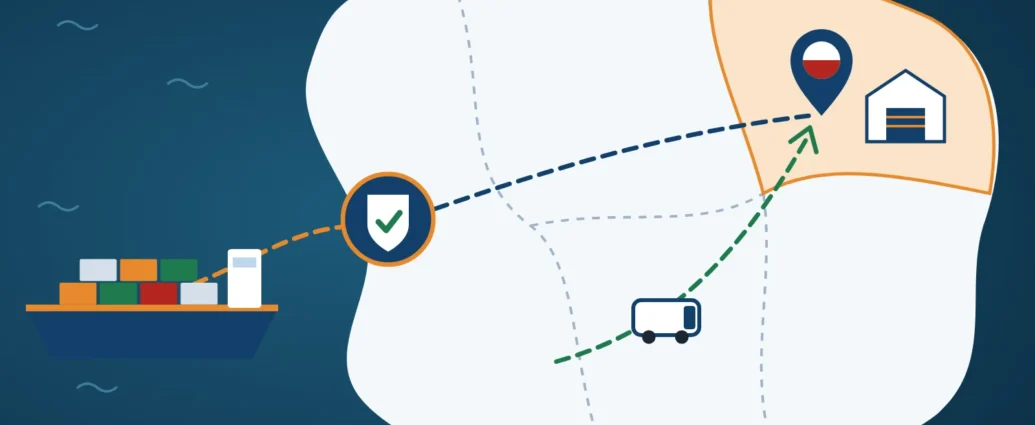
Ustawa o podatku od towarów i usług wymienia import towarów na terytorium kraju jako odrębną czynność opodatkowaną, obok krajowej dostawy, eksportu, WNT i wewnątrzwspólnotowej dostawy towarów [1]. Definicja jest krótka: importem jest przywóz towarów z terytorium państwa trzeciego na terytorium Unii Europejskiej [1]. Kluczowe jest więc pochodzenie przesyłki z obszaru poza UE, a nie narodowość sprzedawcy — towar kupiony od niemieckiej firmy, ale wysłany z jej magazynu w Chinach, przy wprowadzeniu do Unii będzie importowany.
Dla VAT ważne jest też, gdzie import następuje. Miejscem importu jest państwo członkowskie, w którym towary znajdują się w chwili wprowadzenia na terytorium UE [1]. Wyjątek dotyczy towarów objętych od razu procedurą specjalną, np. tranzytem, składowaniem celnym albo uszlachetnianiem czynnym — wtedy miejscem importu jest kraj, w którym towary z tej procedury wychodzą [1]. W praktyce kontener wyładowany w Hamburgu i przewieziony w tranzycie do Polski zostanie odprawiony i opodatkowany w Polsce.
Ustawa traktuje niektóre obszary państw członkowskich jako wyłączone z terytorium UE, m.in. Wyspy Kanaryjskie, Ceutę i Melillę, wyspę Helgoland, Górę Athos i Wyspy Alandzkie [1]. Przywóz z tych terytoriów to dla VAT import, mimo że formalnie należą one do państw Unii.
Od strony celnej import oznacza najczęściej objęcie towarów procedurą dopuszczenia do obrotu. Dotyczy ona towarów nieunijnych przeznaczonych do wprowadzenia na rynek Unii albo do osobistego użytku lub konsumpcji na jej obszarze celnym [2]. Dopuszczenie do obrotu wymaga pobrania należności celnych przywozowych i innych należności (m.in. VAT), zastosowania środków polityki handlowej oraz zakazów i ograniczeń, a jego skutkiem jest nadanie towarom unijnego statusu celnego [2]. Od tej chwili towar można sprzedawać w całej Unii jak towar unijny.
Najpierw trasa towaru
O kwalifikacji decyduje miejsce, z którego towar faktycznie wyjeżdża, a nie siedziba sprzedawcy. Rozwiń wariant pasujący do dostawy.
Towar wyjeżdża z kraju spoza UE (także gdy fakturę wystawia firma z Unii)
To import towarów
- odprawa celna i dopuszczenie do obrotu, które nadaje towarom unijny status celny,
- numer EORI przed pierwszą operacją celną,
- cło według taryfy celnej UE, także gdy stawka wynosi 0%,
- VAT z importu w zgłoszeniu celnym albo w deklaracji w procedurze uproszczonej.
Towar wjeżdża do UE w innym kraju i jedzie do Polski w tranzycie?
Przy procedurze specjalnej (tranzyt, składowanie celne, uszlachetnianie czynne) miejscem importu jest kraj, w którym towar z niej wychodzi. Kontener wyładowany w Hamburgu i przewieziony w tranzycie do Polski zostanie odprawiony i opodatkowany w Polsce.
Towar wyjeżdża z obszaru wyłączonego z terytorium UE (Wyspy Kanaryjskie, Ceuta, Melilla, Helgoland, Góra Athos, Wyspy Alandzkie)
Dla VAT to import
Te obszary należą do państw członkowskich, ale ustawa o VAT traktuje je jak terytorium spoza Unii.
Towar wyjeżdża z innego kraju UE
Kto kupuje?
Czynny podatnik VAT
To WNT, bez odprawy celnej
- rejestracja jako podatnik VAT UE przed pierwszym nabyciem,
- numer VAT dostawcy sprawdzony w VIES, faktura bez zagranicznego VAT,
- obowiązek podatkowy z chwilą wystawienia faktury, najpóźniej 15. dnia miesiąca po miesiącu dostawy,
- VAT należny i naliczony w tej samej deklaracji, jeśli rozliczenie jest w terminie.
Rolnik ryczałtowy, podatnik zwolniony z VAT albo wykonujący wyłącznie czynności zwolnione
Zakupy w UE przekroczyły 50 000 zł w bieżącym albo poprzednim roku?
Nie
Nabycie nie jest rozpoznawane jako WNT. Wyjątek: nowe środki transportu i wyroby akcyzowe są WNT bez względu na limit.
Tak
Zakupy od dostawców unijnych stają się WNT — potrzebna jest rejestracja jako podatnik VAT UE.
Osoba prywatna
Co do zasady WNT dotyczy nabywców, którzy są podatnikami albo osobami prawnymi. Wyjątek to nowy środek transportu, np. nowy samochód — wtedy WNT powstaje niezależnie od statusu kupującego i sprzedającego.
Import a WNT – czym się różnią?
Wewnątrzwspólnotowe nabycie towarów to nabycie prawa do rozporządzania towarami jak właściciel, gdy w wyniku dostawy są one wysyłane lub transportowane z jednego państwa członkowskiego do innego [1]. Co do zasady WNT występuje wtedy, gdy nabywcą jest podatnik (albo osoba prawna niebędąca podatnikiem), a towary mają służyć jego działalności, zaś dostawcą jest podatnik VAT [1]. Przy nowych środkach transportu WNT powstaje niezależnie od statusu kupującego i sprzedającego — także wtedy, gdy osoba prywatna kupuje nowy samochód w innym kraju UE [1].
Najważniejsze różnice w jednym miejscu:
| Kryterium | Import towarów | WNT |
|---|---|---|
| Skąd przychodzi towar | z państwa trzeciego, spoza terytorium UE | z innego państwa członkowskiego UE |
| Odprawa celna | tak, zgłoszenie celne i dopuszczenie do obrotu | nie |
| Cło | według taryfy celnej UE (także stawka 0%) | nie |
| Kto oblicza VAT | importer w zgłoszeniu celnym; organ celny może je skorygować decyzją | nabywca w swojej deklaracji VAT |
| Moment powstania obowiązku VAT | chwila powstania długu celnego | wystawienie faktury, najpóźniej 15. dnia miesiąca po miesiącu dostawy |
| Podstawa opodatkowania | wartość celna + cło (+ akcyza) + koszty do pierwszego miejsca przeznaczenia | kwota należna dostawcy |
| Rejestracja | numer EORI | rejestracja jako podatnik VAT UE |
Podstawą zestawienia są przepisy ustawy o VAT [1] i unijnego kodeksu celnego [2]. Obowiązek podatkowy z tytułu importu powstaje z chwilą powstania długu celnego [1], a dług celny przy dopuszczeniu do obrotu — w chwili przyjęcia zgłoszenia celnego [2]. Przy WNT obowiązek podatkowy powstaje z chwilą wystawienia faktury przez dostawcę, nie później niż 15. dnia miesiąca następującego po miesiącu dostawy [1].
Część nabywców w ogóle nie rozpoznaje WNT, jeśli wartość ich zakupów wewnątrzunijnych nie przekroczyła 50 000 zł ani w bieżącym, ani w poprzednim roku podatkowym. Dotyczy to m.in. rolników ryczałtowych, podatników wykonujących wyłącznie czynności zwolnione i podatników zwolnionych podmiotowo z VAT [1]. Z limitu nie korzysta się przy nowych środkach transportu i wyrobach akcyzowych [1]. Po jego przekroczeniu zakupy od dostawców unijnych stają się WNT i trzeba się zarejestrować jako podatnik VAT UE [1].
Kto płaci VAT z importu i jak się go rozlicza?
Podatnikiem VAT z importu jest osoba, na której ciąży obowiązek uiszczenia cła — także wtedy, gdy towar jest zwolniony od cła, cło zawieszono albo zastosowano preferencyjną lub zerową stawkę celną [1]. Brak cła nie zwalnia więc z VAT z importu.
Podstawą opodatkowania jest wartość celna powiększona o należne cło, a przy towarach akcyzowych także o akcyzę [1]. Do podstawy dolicza się koszty dodatkowe — prowizje, opakowanie, transport i ubezpieczenie — ponoszone do pierwszego miejsca przeznaczenia w Polsce, jeśli nie zostały już ujęte w wartości celnej [1]. Wartość celną ustala się zasadniczo na podstawie wartości transakcyjnej, czyli ceny faktycznie zapłaconej lub należnej za towary sprzedane w celu wywozu na obszar celny Unii, w razie potrzeby skorygowanej [2]. Podstawowa stawka VAT wynosi 23% [1].
Przykład poglądowy (stawka cła przyjęta umownie, w praktyce wynika z kodu CN/TARIC towaru):
| Pozycja | Kwota |
|---|---|
| Wartość celna (cena towaru z transportem do granicy UE) | 20 000 zł |
| Cło – przyjęte poglądowo 3% | 600 zł |
| Transport od granicy UE do magazynu w Polsce (pierwsze miejsce przeznaczenia) | 800 zł |
| Podstawa opodatkowania VAT | 21 400 zł |
| VAT z importu 23% | 4 922 zł |
| Razem cło i VAT | 5 522 zł |
Stan prawny na listopad 2026, podstawa: [1].
Wybierz wartość celną i stawkę cła. Transport od granicy UE do pierwszego miejsca przeznaczenia w Polsce przyjęto poglądowo na 800 zł, VAT 23%.
Wartość celna
Stawka cła (z kodu CN/TARIC)
Cło 0%0 zł
Podstawa VAT (10 000 + 0 + 800)10 800 zł
VAT z importu 23%2 484 zł
Razem cło i VAT2 484 zł
Cło 3%300 zł
Podstawa VAT (10 000 + 300 + 800)11 100 zł
VAT z importu 23%2 553 zł
Razem cło i VAT2 853 zł
Cło 0%0 zł
Podstawa VAT (20 000 + 0 + 800)20 800 zł
VAT z importu 23%4 784 zł
Razem cło i VAT4 784 zł
Cło 3%600 zł
Podstawa VAT (20 000 + 600 + 800)21 400 zł
VAT z importu 23%4 922 zł
Razem cło i VAT5 522 zł
Cło 0%0 zł
Podstawa VAT (50 000 + 0 + 800)50 800 zł
VAT z importu 23%11 684 zł
Razem cło i VAT11 684 zł
Cło 3%1 500 zł
Podstawa VAT (50 000 + 1 500 + 800)52 300 zł
VAT z importu 23%12 029 zł
Razem cło i VAT13 529 zł
Pominięcie transportu do pierwszego miejsca przeznaczenia zaniża podstawę VAT: przy 800 zł kosztów to 184 zł VAT za mało w każdym wariancie (23% z 800 zł). Cło 0% nie zwalnia z VAT z importu.
Podstawa: [1] · stan prawny na listopad 2026 · przeliczenia poglądowe
Importer oblicza i wykazuje kwotę VAT w zgłoszeniu celnym [1]. Podatek trzeba wpłacić w terminie 10 dni od powiadomienia przez organ celny o wysokości należności [1]. Jeśli organ celny stwierdzi, że kwota w zgłoszeniu jest nieprawidłowa, naczelnik urzędu celno-skarbowego określa prawidłowy podatek albo różnicę w decyzji [1]. Czynny podatnik VAT może skorzystać z procedury uproszczonej i rozliczyć VAT z importu bezpośrednio w deklaracji za okres, w którym powstał obowiązek podatkowy — wymaga to jednak spełnienia warunków ustawowych, m.in. przedstawienia naczelnikowi urzędu celno-skarbowego zaświadczeń o braku zaległości podatkowych i składkowych (albo oświadczeń o tej samej treści), wydanych nie wcześniej niż 6 miesięcy przed importem, oraz dokonywania zgłoszeń celnych przez przedstawiciela bezpośredniego lub pośredniego — tego warunku nie stosuje się do upoważnionych przedsiębiorców (AEO) i firm z pozwoleniem na określone uproszczenia celne [1].
VAT zapłacony przy imporcie podlega odliczeniu na ogólnych zasadach: podatkiem naliczonym jest kwota wynikająca z otrzymanego dokumentu celnego albo, w procedurze uproszczonej, kwota podatku należnego wykazana w deklaracji [1]. Prawo do odliczenia z dokumentu celnego powstaje nie wcześniej niż w rozliczeniu za okres, w którym podatnik ten dokument otrzymał [1].
Jak rozlicza się VAT przy WNT?
Przy WNT sprzedawca z innego kraju UE nie nalicza VAT, jeśli nabywca ma ważny numer VAT UE; kupujący deklaruje i rozlicza podatek u siebie, według stawki obowiązującej w swoim kraju [7]. Ważność numeru kontrahenta sprawdza się w unijnym systemie VIES [7].
Podatnik dokonujący WNT jest podatnikiem VAT z tego tytułu [1] i wykazuje podatek należny w swojej deklaracji. Jednocześnie może go odliczyć jako podatek naliczony, pod warunkiem że uwzględni kwotę podatku należnego z tytułu WNT w deklaracji, w której jest obowiązany go rozliczyć [1]. Przy pełnym prawie do odliczenia transakcja jest więc dla firmy neutralna, ale tylko wtedy, gdy rozliczy ją w terminie.
Przed pierwszym wewnątrzwspólnotowym nabyciem czynny podatnik VAT musi zawiadomić naczelnika urzędu skarbowego w zgłoszeniu rejestracyjnym o zamiarze wykonywania takich transakcji [1]. Ten sam obowiązek mają podatnicy zwolnieni i osoby prawne, u których wartość WNT przekroczyła limit 50 000 zł, oraz ci, którzy chcą rozliczać WNT dobrowolnie [1].
Pierwsze obowiązki przy imporcie towarów spoza UE
Firma, która pierwszy raz sprowadza towar z państwa trzeciego, zwykle przechodzi przez te same kroki:
- Numer EORI. Przedsiębiorca z siedzibą na obszarze celnym Unii musi zarejestrować się u organów celnych właściwych dla swojej siedziby [2]. Numer EORI jest obowiązkowy przy wszystkich rodzajach operacji celnych w UE, działa w całej Unii, a jedna osoba może mieć tylko jeden ważny numer [3]. Składa się z dwuliterowego kodu państwa, które go nadało, i identyfikatora o długości do 15 znaków [3]. Poprawność numeru można sprawdzić w wyszukiwarce Komisji Europejskiej [3].
- Klasyfikacja towaru. Od kodu CN/TARIC zależą stawka cła, ewentualne zakazy i wymagane świadectwa. Przy wątpliwościach pewność daje wiążąca informacja taryfowa, którą można przedstawić przy odprawie [4].
- Przedstawiciel celny. Każda osoba może ustanowić przedstawiciela celnego — w przedstawicielstwie bezpośrednim działa on w imieniu i na rzecz importera, w pośrednim we własnym imieniu, ale na rzecz importera [2]. Wybór ma znaczenie dla odpowiedzialności: dłużnikiem celnym jest zgłaszający, a przy przedstawicielstwie pośrednim także osoba, na której rzecz dokonano zgłoszenia [2].
- Przywozowa deklaracja skrócona (ENS). Składa ją zwykle przewoźnik przed przybyciem towaru: przy kontenerach morskich co najmniej 24 godziny przed załadunkiem w porcie zagranicznym, przy lotach długodystansowych co najmniej 4 godziny przed przybyciem do pierwszego portu lotniczego w UE, w transporcie drogowym co najmniej 1 godzinę przed przybyciem [4]. Do ENS potrzebne są dane z dokumentów eksportera, takich jak konosament czy faktura handlowa [4].
- Zgłoszenie celne. Zgłoszenie składa się na jednolitym dokumencie administracyjnym (SAD), a data jego przyjęcia decyduje o obliczeniu cła, VAT i akcyzy [4]. Do zgłoszenia dołącza się m.in. fakturę, dowód pochodzenia oraz wymagane pozwolenia i świadectwa, np. weterynaryjne [4]. Przed zgłoszeniem towar może być czasowo składowany pod dozorem celnym, nie dłużej niż 90 dni [4].
- Dowód pochodzenia. Preferencyjne stawki cła wymagają dowodu pochodzenia zgodnego z umową handlową albo systemem preferencji, np. świadectwa przewozowego EUR.1 albo deklaracji (oświadczenia) na fakturze, także w systemie zarejestrowanych eksporterów REX [4]. Przy przesyłkach powyżej 6000 EUR deklarację na fakturze może wystawić wyłącznie upoważniony eksporter [4].
- Zapłata należności i odliczenie VAT. Po zwolnieniu towaru importer płaci cło i VAT (chyba że rozlicza VAT w procedurze uproszczonej), a dokument celny przechowuje jako podstawę odliczenia [1].
Pierwsze obowiązki przy WNT
Przy zakupach w UE lista jest krótsza. Firma rejestruje się jako podatnik VAT UE przed pierwszym nabyciem [1], sprawdza numer VAT dostawcy w VIES [7], pilnuje, by na fakturze nie było zagranicznego VAT, i ujmuje transakcję w deklaracji za właściwy okres [1]. Większy obrót oznacza dodatkowo obowiązek statystyczny Intrastat.
| Próg Intrastat 2026 – przywóz | Wartość roczna |
|---|---|
| Próg podstawowy | 6 000 000 zł |
| Próg szczegółowy | 105 000 000 zł |
Stan prawny na listopad 2026, podstawa: [6].
Deklaracje Intrastat składa firma, której przywóz z innych państw UE w poprzednim roku przekroczył próg podstawowy na dany rok; przekroczenie progu w trakcie roku też rodzi obowiązek sprawozdawczy już w tym roku [6]. Między progiem podstawowym a szczegółowym część pól deklaracji można pozostawić pustych, powyżej progu szczegółowego wypełnia się wszystkie [6]. Import spoza UE nie podlega Intrastat — dane statystyczne pochodzą wtedy ze zgłoszeń celnych.
Małe przesyłki spoza UE – cło 3 euro od lipca 2026
Kto zaczyna import od drobnych zamówień z platform internetowych, powinien znać nową zasadę. Od 1 lipca 2026 r. UE pobiera tymczasowe cło 3 euro od przesyłek spoza Unii zawierających towary o wartości do 150 euro, które wcześniej korzystały ze zwolnienia celnego (stan prawny na listopad 2026) [5]. Cło nalicza się od pozycji według klasyfikacji taryfowej, a nie od liczby sztuk: pięć koszulek w jednej paczce to jedna opłata 3 euro, trzy koszulki i zegarek — dwie, czyli 6 euro [5]. Za zgłoszenie i zapłatę odpowiada sprzedawca albo importer [5]. Nowe cło nie zastępuje VAT z importu — przy kalkulacji drobnych zamówień trzeba liczyć oba obciążenia.
Zaznacz rodzaje towarów w przesyłce. Liczy się każda pozycja taryfowa, a nie liczba sztuk.
Tymczasowe cło 3 euro obejmuje tylko przesyłki z towarami o wartości do 150 euro. Droższa paczka nie mieści się w tym rozwiązaniu — obowiązują wtedy zwykłe zasady importu opisane wyżej.
Cło zgłasza i płaci sprzedawca albo importer. Nie zastępuje VAT z importu — w kalkulacji zamówienia trzeba liczyć oba obciążenia.
Podstawa: [5] · stan prawny na listopad 2026
Najczęstsze błędy na starcie
- Traktowanie zakupu od firmy z UE z towarem wysłanym spoza Unii jak WNT — decyduje trasa towaru, nie siedziba sprzedawcy.
- Zamówienie towaru przed uzyskaniem numeru EORI; przesyłka czeka wtedy w składzie, a koszty rosną.
- Pominięcie w podstawie VAT kosztów transportu od granicy UE do pierwszego miejsca przeznaczenia w Polsce.
- Przyjęcie stawki cła „z oferty” spedytora bez sprawdzenia kodu CN/TARIC i dowodu pochodzenia.
- Brak rejestracji do VAT UE przed pierwszym zakupem w Unii i faktura z zagranicznym VAT, którego nie da się odliczyć w Polsce.
- Rozliczenie WNT w niewłaściwym miesiącu, co psuje neutralność podatku.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przy pierwszej odprawie warto skonsultować klasyfikację towaru i sposób rozliczenia VAT z agencją celną albo doradcą podatkowym.
FAQ – najczęstsze pytania importerów
Czy zakup towaru w Niemczech to import towarów?
Nie, jeśli towar jest wysyłany z Niemiec lub innego kraju UE do Polski. To wewnątrzwspólnotowe nabycie towarów, rozliczane w deklaracji VAT nabywcy bez odprawy celnej. Importem byłby dopiero przywóz z kraju spoza Unii, nawet jeśli fakturę wystawia firma unijna.
Czy przy cle 0% trzeba zapłacić VAT z importu?
Tak. Zerowa, preferencyjna lub zawieszona stawka cła nie zwalnia z VAT z importu. Podatek liczy się od wartości celnej powiększonej o cło i koszty transportu do pierwszego miejsca przeznaczenia w Polsce.
Czy osoba prywatna potrzebuje numeru EORI?
Co do zasady obowiązek rejestracji dotyczy przedsiębiorców. Osoba prywatna sprowadzająca towar na własny użytek zwykle nie musi mieć numeru EORI, chyba że wymagają tego szczególne przepisy. Przy przesyłkach kurierskich formalności zazwyczaj załatwia przewoźnik jako przedstawiciel.
Kiedy powstaje obowiązek podatkowy przy WNT?
Z chwilą wystawienia faktury przez dostawcę, ale nie później niż 15. dnia miesiąca następującego po miesiącu dostawy. Gdy faktura się spóźnia, VAT trzeba wykazać w deklaracji za miesiąc, w którym minął ten termin.
Czy VAT z importu można rozliczyć bez płacenia go w urzędzie celnym?
Tak, czynny podatnik VAT może skorzystać z procedury uproszczonej i wykazać VAT z importu w deklaracji. Musi jednak spełnić warunki z ustawy, m.in. przedstawić zaświadczenia (albo oświadczenia) o braku zaległości i — poza firmami ze statusem AEO lub pozwoleniem na uproszczenia — dokonywać zgłoszeń przez przedstawiciela celnego. Przy pełnym prawie do odliczenia podatek nie obciąża wtedy przepływów pieniężnych firmy.
Czy po imporcie do Polski towar można sprzedać w innym kraju UE?
Tak. Dopuszczenie do obrotu nadaje towarom unijny status celny, więc dalsza sprzedaż do innych państw członkowskich odbywa się już jak handel wewnątrzunijny, bez kolejnej odprawy celnej.
Źródła
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263 – https://api.sejm.gov.pl/eli/acts/DU/2026/1263/text.pdf
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 952/2013 ustanawiające unijny kodeks celny – https://eur-lex.europa.eu/legal-content/PL/TXT/HTML/?uri=CELEX:32013R0952
- European Commission, Economic Operators Registration and Identification number (EORI) – https://taxation-customs.ec.europa.eu/customs-4/customs-procedures-import-and-export-0/customs-procedures/economic-operators-registration-and-identification-number-eori_en
- Komisja Europejska, Access2Markets – Dokumenty i procedury odprawy celnej – https://trade.ec.europa.eu/access-to-markets/pl/content/dokumenty-i-procedury-odprawy-celnej
- European Commission, Ensuring fairness and safety: €3 customs duty on low-value parcels (29.06.2026) – https://commission.europa.eu/news-and-media/news/ensuring-fairness-and-safety-eur3-customs-duty-low-value-parcels-2026-06-29_en
- Główny Urząd Statystyczny, Intrastat – system of statistical thresholds – https://stat.gov.pl/en/intrastat/basic-information-on-intrastat-system/system-of-statistical-thresholds/
- Your Europe, VAT w transakcjach transgranicznych – https://europa.eu/youreurope/business/taxation/vat/cross-border-vat/index_pl.htm