Różnica między EXW a FCA przy odbiorze z fabryki sprowadza się do dwóch czynności: załadunku na pojazd i odprawy eksportowej. Przy EXW obie spadają na kupującego, a ryzyko przechodzi na niego jeszcze przed załadunkiem. Przy FCA w zakładzie sprzedającego to fabryka ładuje towar i zgłasza go do wywozu, a ryzyko przechodzi dopiero po załadunku. Przy imporcie spoza UE bezpieczniejszym wyborem jest więc zwykle FCA. EXW ma sens przy zakupach w Polsce i w UE albo wtedy, gdy kupujący ma w kraju sprzedawcy własną spółkę lub agenta, który może legalnie zgłosić towar do wywozu.
Stan prawny na: listopad 2026
EXW a FCA – czym różnią się obie reguły w praktyce?
Obie reguły Incoterms® 2020 nadają się do każdego rodzaju transportu i w obu przewóz organizuje kupujący. GUS w zestawieniu warunków dostaw podaje polskie nazwy: EXW to „z zakładu”, FCA – „dostarczony do przewoźnika”. ICC opisuje EXW jako regułę, która nakłada na sprzedającego najmniej obowiązków. FCA przesuwa na sprzedającego tylko to, co dzieje się w jego kraju i na jego terenie: załadunek (gdy dostawa następuje w jego zakładzie) i odprawę wywozową.
| Kwestia | EXW (z zakładu) | FCA w zakładzie sprzedającego | FCA w innym miejscu (terminal, magazyn spedytora) |
|---|---|---|---|
| Moment dostawy | towar postawiony do dyspozycji kupującego, niezaładowany | towar załadowany na środek transportu kupującego | towar na pojeździe sprzedającego, gotowy do rozładunku, do dyspozycji przewoźnika kupującego |
| Kto ładuje | kupujący (jego koszt i ryzyko) | sprzedający | sprzedający dowozi, rozładunek po stronie kupującego |
| Przejście ryzyka | przed załadunkiem | po załadunku | po dowiezieniu, przed rozładunkiem |
| Odprawa eksportowa | kupujący; sprzedający tylko pomaga na jego prośbę i koszt | sprzedający (koszty, opłaty i cła wywozowe) | sprzedający |
| Umowa przewozu głównego | kupujący | kupujący (można uzgodnić, że zamówi ją sprzedający na koszt i ryzyko kupującego) | kupujący |
| Ubezpieczenie ładunku | brak obowiązku, w interesie kupującego | brak obowiązku, w interesie kupującego | brak obowiązku, w interesie kupującego |
| Odprawa celna przywozowa | kupujący | kupujący | kupujący |
W obu regułach sprzedający pakuje i oznakowuje towar w sposób odpowiedni do transportu na własny koszt, chyba że strony uzgodniły inaczej albo w danej branży towar wysyła się bez opakowania. Inaczej rozłożone są obowiązki związane z wymogami bezpieczeństwa w transporcie: przy EXW sprzedający tylko przekazuje kupującemu potrzebne informacje, a przy FCA musi też spełnić te wymogi do chwili dostawy. Wersja 2020 wyraźnie przypisała te obowiązki w punktach A4 i A7 każdej reguły.
Schemat
Kto wykonuje kolejne czynności i gdzie przechodzi ryzyko
Trzy warianty odbioru z fabryki według Incoterms® 2020. Kolejne pola to etapy drogi towaru od zakładu sprzedającego do odprawy w Polsce.
EXWz zakładu
Ryzyko: gdy towar stoi do dyspozycji kupującego, jeszcze przed załadunkiem.
Odprawa wywozowa: kupujący; sprzedający tylko pomaga, na prośbę i koszt kupującego.
FCAw zakładzie sprzedającego
Ryzyko: po załadowaniu na środek transportu zapewniony przez kupującego.
Odprawa wywozowa: sprzedający, z opłatami i cłami wywozowymi.
FCAw innym miejscu (terminal, magazyn spedytora)
Ryzyko: po dowiezieniu, gdy towar jest gotowy do rozładunku i do dyspozycji przewoźnika kupującego.
Odprawa wywozowa: sprzedający, z opłatami i cłami wywozowymi.
We wszystkich wariantach sprzedający co do zasady pakuje i oznakowuje towar, a żadna reguła nie nakłada obowiązku ubezpieczenia ładunku – polisa cargo leży w interesie kupującego.
Kto ładuje towar i kto odpowiada za szkodę przy załadunku?
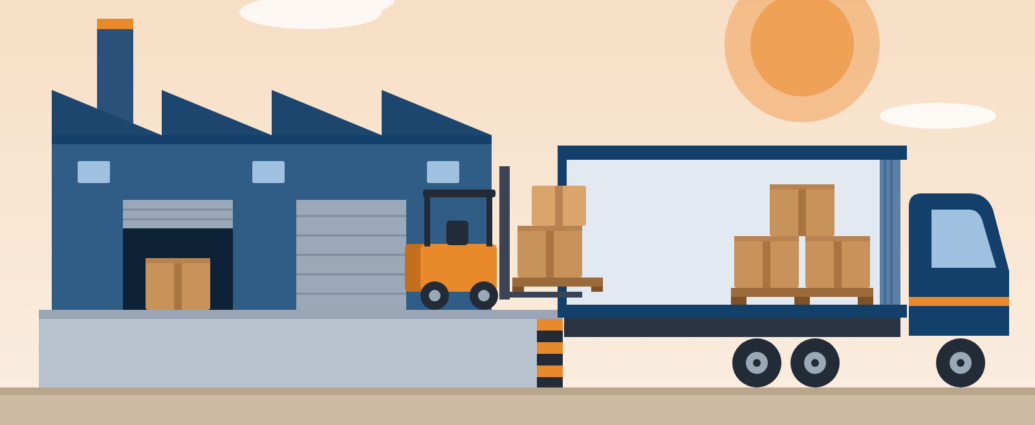
To pierwszy punkt sporny przy EXW. Formalnie sprzedający dostarcza towar, gdy stawia go do dyspozycji kupującego – nie musi go ładować. W praktyce fabryka często ładuje towar sama, bo ma rampę i wózek widłowy, a kierowca kupującego – nie. ICC wprost zauważa, że sprzedawca bywa w lepszej pozycji do wykonania załadunku.
Problem pojawia się, gdy podczas takiego „grzecznościowego” załadunku paleta spadnie z wideł. Według noty wyjaśniającej ICC do EXW ryzyko szkody powstałej w trakcie załadunku wykonywanego przez sprzedającego może obciążać kupującego, bo dostawa nastąpiła już wcześniej. ICC zaleca dwie drogi:
- jeśli strony zostają przy EXW, a ładuje sprzedający – uzgodnić z góry w umowie, kto ponosi ryzyko i koszt załadunku;
- jeśli kupujący nie chce brać na siebie ryzyka załadunku na terenie sprzedającego – wybrać FCA, przy którym ryzyko przechodzi dopiero po załadowaniu towaru.
Dopiski w rodzaju „EXW loaded” spotyka się w ofertach, ale nie są częścią reguł ICC i każda ze stron może je rozumieć inaczej. Jeśli fabryka i tak ładuje, prościej zapisać FCA z adresem zakładu – wtedy podział ryzyka wynika wprost z reguły.
Odprawa eksportowa – największa pułapka EXW przy imporcie spoza UE
Przy EXW sprzedający nie ma obowiązku dokonania odprawy wywozowej. Jego udział ogranicza się do pomocy kupującemu w uzyskaniu dokumentów i informacji, na prośbę, ryzyko i koszt kupującego. Formalności wywozowe, tranzytowe i przywozowe są po stronie kupującego.
Dla polskiego importera oznacza to, że to on odpowiada za zgłoszenie towaru do wywozu np. w Chinach, Turcji czy Wietnamie. Tymczasem w wielu krajach zgłaszać towar do wywozu może tylko podmiot tam zarejestrowany lub mający siedzibę. Tak jest choćby w UE: eksporterem w rozumieniu przepisów celnych jest co do zasady osoba mająca siedzibę na obszarze celnym Unii (art. 1 pkt 19 rozporządzenia delegowanego 2015/2446). ICC Academy zwraca uwagę, że gdy kupujący nie ma siedziby w kraju sprzedającego, z przyczyn formalnych eksporterem w dokumentach może zostać sprzedający. Powstaje wtedy rozjazd między umową (EXW: odprawa po stronie kupującego) a rzeczywistością (zgłoszenie na fabrykę albo na agenta).
Na przykładzie Chin: według Dezan Shira & Associates o zwrot VAT przy eksporcie mogą występować spółki utworzone w Chinach, zarejestrowane m.in. w urzędzie celnym i będące płatnikami VAT. Zagraniczny kupujący bez chińskiej spółki takich wymogów nie spełni, a w praktyce nie złoży też sam chińskiego zgłoszenia wywozowego – składa je eksporter zarejestrowany lokalnie albo agencja celna działająca na jego zlecenie. Przy EXW kupujący musi więc korzystać z lokalnego agenta albo prosić fabrykę o zgłoszenie – na co ta nie ma obowiązku.
Konsekwencje dla importera:
- opóźnienie – jeśli fabryka odmówi pomocy albo agent nie zdąży z dokumentami, kontener nie zostanie załadowany na zarezerwowany statek, a koszty postoju ponosi kupujący;
- niespójne dokumenty – jeśli w zgłoszeniu wywozowym jako eksporter figuruje fabryka lub agent, a umowa przypisuje odprawę kupującemu, trudniej ustalić, kto odpowiada za błędy i opóźnienia;
- spory o koszty – opłaty agenta, zezwolenia wywozowe czy kontrole przedwysyłkowe w kraju sprzedawcy przy EXW obciążają kupującego.
ICC w nocie do EXW pisze wprost, że kupujący, który zamierza wywieźć towar i przewiduje trudności z odprawą eksportową, powinien raczej wybrać FCA. Przy FCA odprawa wywozowa, wraz z cłami i opłatami eksportowymi, należy do sprzedającego – podmiotu, który zna lokalne procedury i ma potrzebne rejestracje.
Kiedy przechodzi ryzyko i od kiedy ubezpieczyć ładunek?
Przy EXW ryzyko utraty lub uszkodzenia towaru przechodzi na kupującego w chwili, gdy towar zostaje postawiony do jego dyspozycji w uzgodnionym miejscu – czyli zanim ktokolwiek go załaduje. Przy FCA w zakładzie sprzedającego ryzyko przechodzi po załadowaniu na środek transportu zapewniony przez kupującego. Przy FCA w innym miejscu – gdy towar dowieziony transportem sprzedającego jest gotowy do rozładunku i do dyspozycji przewoźnika wskazanego przez kupującego.
Żadna z reguł nie zobowiązuje stron do ubezpieczenia ładunku. Skoro jednak ryzyko przechodzi na kupującego już w fabryce, to w jego interesie jest polisa cargo obejmująca cały odcinek – od zakładu sprzedawcy do magazynu w Polsce. Przy EXW warto sprawdzić, czy ubezpieczenie obejmuje także sam załadunek.
Sprawdź się
Kto ponosi ryzyko i kto działa? Cztery sytuacje z odbioru z fabryki
Wybierz odpowiedź – pod pytaniem pojawi się wyjaśnienie zgodne z Incoterms® 2020.
1/4Umowa EXW. Fabryka sama ładuje paletę na ciężarówkę kupującego i paleta spada z wideł. Kogo może obciążyć szkoda?
Dobrze.
Nie – poprawna odpowiedź: kupującego.
Przy EXW dostawa następuje, gdy towar zostaje postawiony do dyspozycji kupującego. Według noty ICC ryzyko szkody przy załadunku wykonywanym przez sprzedającego może obciążać kupującego. Rozwiązanie: zapisać w umowie, kto ponosi ryzyko i koszt załadunku, albo wybrać FCA.
2/4Zamówienie „FCA [adres fabryki w Chinach], Incoterms® 2020”. Kto zgłasza towar do wywozu?
Dobrze.
Nie – poprawna odpowiedź: sprzedający.
Przy FCA odprawa wywozowa, wraz z cłami i opłatami eksportowymi, należy do sprzedającego. Gdyby w zamówieniu było EXW, zgłoszeniem musiałby się zająć kupujący – w praktyce przez lokalnego agenta albo prosząc fabrykę o pomoc.
3/4FCA w magazynie spedytora. Ciężarówka sprzedającego dojechała, towar czeka na rozładunek i przy rozładunku zostaje uszkodzony karton. Na kim spoczywa ryzyko?
Dobrze.
Nie – poprawna odpowiedź: na kupującym.
Przy FCA w innym miejscu niż zakład sprzedającego ryzyko przechodzi, gdy dowieziony towar jest gotowy do rozładunku i postawiony do dyspozycji przewoźnika kupującego. Rozładunek należy już do kupującego.
4/4Kto ma obowiązek ubezpieczyć ładunek przy EXW albo FCA?
Dobrze.
Nie – żadna ze stron nie ma takiego obowiązku.
Żadna z reguł nie zobowiązuje stron do ubezpieczenia. Ryzyko przechodzi na kupującego już w fabryce, więc w jego interesie jest polisa cargo od zakładu sprzedawcy do magazynu w Polsce – przy EXW warto sprawdzić, czy obejmuje też załadunek.
Wynik zmienia się razem z wybranymi odpowiedziami.
FCA w zakładzie sprzedającego czy w terminalu – który wariant wybrać?
FCA ma dwa warianty, a różnica między nimi dotyczy załadunku i rozładunku:
- FCA w zakładzie sprzedającego (np. adres fabryki) – kupujący podstawia ciężarówkę lub kontener, sprzedający ładuje towar. Jest to najbliższy odpowiednik EXW z przesunięciem załadunku i odprawy wywozowej na fabrykę.
- FCA w innym miejscu (terminal kontenerowy, magazyn konsolidacyjny spedytora, lotnisko) – sprzedający dowozi towar własnym transportem i stawia go do dyspozycji przewoźnika kupującego, bez rozładunku. Rozładunek i dalsze czynności należą do kupującego.
Wariant drugi sprawdza się przy drobnicy konsolidowanej w magazynie spedytora (LCL) i przy przesyłkach lotniczych. Wstęp ICC do Incoterms® 2020 zaznacza przy tym, że nawet gdy sprzedający wiezie towar do terminalu własnym przewoźnikiem, ryzyko przechodzi dopiero po postawieniu towaru do dyspozycji przewoźnika kupującego.
W obu wariantach kluczowe jest dokładne określenie punktu dostawy. ICC ostrzega, że brak wskazania konkretnego punktu (np. który magazyn, która rampa) może sprawić kłopot kupującemu, bo sprzedający może wtedy wybrać punkt, który najbardziej odpowiada jemu samemu.
Konosament z adnotacją „on board” – FCA przy płatności akredytywą
Przy imporcie morskim płaconym akredytywą bank zwykle wymaga konosamentu z adnotacją o załadowaniu na statek. Przy FCA dostawa kończy się jednak przed załadunkiem na statek, więc sprzedający nie miałby jak takiego dokumentu uzyskać. Incoterms® 2020 rozwiązały to opcjonalnym zapisem: strony mogą uzgodnić, że kupujący poleci swojemu przewoźnikowi wystawić sprzedającemu konosament z adnotacją „on board” (na koszt i ryzyko kupującego), a sprzedający przekaże go dalej kupującemu, zwykle przez banki. Sprzedający nie odpowiada przy tym za warunki umowy przewozu.
Przy EXW takiego mechanizmu nie ma – to kolejny argument za FCA przy dostawach kontenerowych finansowanych akredytywą. Według wstępu ICC przy towarach w kontenerach FCA jest generalnie lepszym wyborem niż FOB, a opcja „on board” odpowiada na główną przeszkodę praktyczną, czyli wymagania banków.
Czy wybór EXW lub FCA zmienia wartość celną i VAT z importu?
W niewielkim stopniu – zmienia się raczej to, kto płaci poszczególne koszty i jak trzeba je udokumentować. Wartość celna opiera się na cenie transakcyjnej, ale zgodnie z art. 71 ust. 1 lit. e unijnego kodeksu celnego dolicza się do niej koszty transportu i ubezpieczenia oraz opłaty załadunkowe i manipulacyjne związane z transportem – aż do miejsca wprowadzenia towaru na obszar celny Unii. Miejsce to określa art. 137 rozporządzenia wykonawczego 2015/2447: przy transporcie morskim jest to port, do którego towar dociera w pierwszej kolejności na obszar celny UE, przy transporcie drogowym i kolejowym – miejsce urzędu celnego wprowadzenia. Kosztów transportu po wprowadzeniu na obszar celny UE do wartości celnej się nie wlicza (art. 72 lit. a).
Przy EXW cena z faktury nie obejmuje załadunku ani transportu z fabryki, więc importer dolicza w zgłoszeniu więcej pozycji, które płacił osobno. Przy FCA załadunek i odprawa wywozowa są w cenie towaru. Doliczenia muszą opierać się na obiektywnych i wymiernych danych (art. 71 ust. 2), dlatego przy EXW trzeba zebrać faktury od kilku podmiotów w kraju sprzedawcy.
Przykład poglądowy (kontener z Chin, odbiór z fabryki, kwoty w USD):
| Pozycja | EXW | FCA zakład sprzedającego |
|---|---|---|
| Cena towaru na fakturze | 20 000 | 20 250 (z załadunkiem i odprawą wywozową) |
| Załadunek w fabryce, płacony przez kupującego | 50 | – |
| Agent – zgłoszenie wywozowe, płacone przez kupującego | 200 | – |
| Dowóz do portu wysyłki | 350 | 350 |
| Fracht morski do pierwszego portu UE | 1 600 | 1 600 |
| Ubezpieczenie do granicy UE | 40 | 40 |
| Podstawa wartości celnej (bez innych doliczeń) | 22 240 | 22 240 |
Liczby są przykładowe. Przy takich założeniach podstawa wychodzi taka sama, a różnice w praktyce wynikają z tego, jak fabryka wyceni swoje czynności i ile policzą pośrednicy. Wynagrodzenie agenta za zgłoszenie wywozowe nie jest wprost wymienione w art. 71 ust. 1 lit. e. W przykładzie zostało doliczone, bo administracje celne rozumieją koszty transportu szeroko: austriackie Ministerstwo Finansów w katalogu kosztów dodatkowych frachtu (wydanym na gruncie poprzedniego kodeksu celnego, przy analogicznym przepisie) zalicza do wartości celnej m.in. opłaty eksportowe pobierane w kraju trzecim przed miejscem wprowadzenia towaru do UE. Ujęcie takich pozycji w konkretnym zgłoszeniu warto ustalić z agencją celną.
VAT z importu liczy się od wartości celnej powiększonej o cło. Zgodnie z art. 30b ust. 4 ustawy o VAT podstawa obejmuje też koszty dodatkowe (m.in. transportu i ubezpieczenia), o ile nie weszły do wartości celnej, ponoszone do pierwszego miejsca przeznaczenia w Polsce – a nawet do innego miejsca w UE, jeśli jest ono znane w chwili importu. Pierwszym miejscem przeznaczenia jest miejsce wskazane w liście przewozowym lub innym dokumencie przewozowym. W efekcie, niezależnie od wybranej reguły, transport aż do magazynu importera trafia do podstawy VAT z importu.
Zakup z fabryki w innym kraju UE – EXW czy FCA?
W handlu wewnątrz UE nie ma odprawy wywozowej ani przywozowej, więc główna wada EXW znika. ICC Academy wskazuje, że EXW może być rozsądnym wyborem przy dostawach między państwami unii celnej, o ile przepisy krajowe nie wymagają szczególnych dokumentów (np. licencji). Odprawa celna nie występuje, a po stronie polskiego kupującego powstaje wewnątrzwspólnotowe nabycie towarów.
Nadal jednak aktualne są dwie kwestie:
- ryzyko załadunku – działa tak samo jak przy imporcie spoza UE, więc jeśli fabryka ładuje, FCA z adresem zakładu jest czytelniejsze;
- dowody dla sprzedawcy – gdy transport organizuje kupujący (a tak jest przy EXW i FCA), sprzedawca stosujący zwolnienie dla dostawy wewnątrzwspólnotowej korzysta z domniemania z art. 45a rozporządzenia wykonawczego 282/2011, jeśli ma pisemne oświadczenie nabywcy o przewiezieniu towaru do innego państwa UE oraz co najmniej dwa niesprzeczne dowody transportu od niezależnych podmiotów (np. podpisany list przewozowy CMR, faktura przewoźnika). Oświadczenie nabywca przekazuje do dziesiątego dnia miesiąca następującego po miesiącu dostawy.
Przy zakupach w UE warto więc zapisać w zamówieniu nie tylko regułę Incoterms® 2020, ale też to, jakie dokumenty i w jakim terminie kupujący przekaże sprzedawcy.
Kiedy wybrać EXW, a kiedy FCA?
| Sytuacja | Lepszy wybór | Dlaczego |
|---|---|---|
| Zakup od producenta w Polsce | EXW | brak odprawy, krótki odcinek, prosta wycena |
| Zakup w UE, transport kupującego, fabryka nie ładuje | EXW | brak odprawy; trzeba zadbać o dokumenty dla sprzedawcy |
| Zakup w UE, fabryka ładuje towar | FCA (zakład) | jasne przejście ryzyka po załadunku |
| Import spoza UE, kupujący bez spółki lub agenta w kraju sprzedawcy | FCA | odprawę wywozową robi sprzedający |
| Import spoza UE, kupujący ma lokalną spółkę lub zaufanego agenta z uprawnieniami eksportowymi | EXW możliwe | kupujący kontroluje odprawę wywozową |
| Kontener drobnicowy przez magazyn konsolidacyjny | FCA (magazyn spedytora) | sprzedający dowozi towar odprawiony do wywozu |
| Płatność akredytywą, transport morski | FCA z opcją konosamentu „on board” | bank otrzymuje wymagany dokument |
| Porównywanie ofert kilku dostawców | EXW jako cena odniesienia | ale kontrakt lepiej zawrzeć na FCA |
Jak zapisać EXW lub FCA w umowie i zamówieniu?
- Podać regułę, dokładne miejsce i wersję: np. „FCA [adres zakładu, rampa nr 3], Incoterms® 2020” albo „FCA [nazwa i adres magazynu spedytora], Incoterms® 2020”.
- Przy EXW, jeśli sprzedający ładuje – dopisać wprost, na czyje ryzyko i koszt odbywa się załadunek.
- Ustalić termin i formę zawiadomienia o gotowości towaru oraz o przewoźniku, który go odbierze (przy FCA kupujący wskazuje przewoźnika; jeśli tego nie zrobi albo przewoźnik nie odbierze towaru, dodatkowe koszty obciążają kupującego).
- Przy FCA określić, jakie dokumenty wywozowe sprzedający przekaże (np. kopię zgłoszenia wywozowego) i jaki dokument potwierdzi dostawę.
- Przy akredytywie – zapisać opcję konosamentu z adnotacją „on board”.
- Uzgodnić opakowanie i oznakowanie odpowiednie do całej trasy, zwłaszcza przy przeładunkach i transporcie morskim.
- Po stronie importera przygotować to, co wymaga każda odprawa celna w Polsce: numer EORI, prawidłowy kod CN/TARIC i komplet faktur do ustalenia wartości celnej.
Lista kontrolna
Zapis EXW lub FCA w zamówieniu – co sprawdzić przed wysłaniem
Zaznaczaj punkty, które zamówienie lub umowa już obejmuje. Punkty, które nie dotyczą danej transakcji (oznaczone etykietą), też można odhaczyć.
punktów listy
Wszystkie punkty sprawdzone.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przy dużych kontraktach i nietypowych trasach warto skonsultować zapisy dostawy z agencją celną lub doradcą.
Najczęściej zadawane pytania (FAQ)
Czy przy EXW sprzedający musi załadować towar?
Nie. Zgodnie z Incoterms® 2020 dostawa przy EXW następuje, gdy towar zostaje postawiony do dyspozycji kupującego, bez załadunku. Jeśli fabryka mimo to ładuje towar, ryzyko szkody przy załadunku może obciążać kupującego, dlatego ICC zaleca uregulować to w umowie albo wybrać FCA.
Kto robi odprawę eksportową przy EXW, a kto przy FCA?
Przy EXW odprawę wywozową organizuje i opłaca kupujący, a sprzedający jedynie pomaga mu w uzyskaniu dokumentów. Przy FCA odprawa wywozowa wraz z opłatami i cłami eksportowymi należy do sprzedającego. Przy imporcie spoza UE to jedna z głównych przyczyn, dla których FCA jest praktyczniejsze.
Czy FCA zawsze oznacza dostawę do portu?
Nie. Miejscem dostawy przy FCA może być zakład sprzedającego, magazyn spedytora, terminal kontenerowy albo lotnisko. W zakładzie sprzedający ładuje towar na pojazd kupującego, w innym miejscu dowozi go i stawia do dyspozycji przewoźnika bez rozładunku.
Czy EXW jest dobrym wyborem przy imporcie z Chin?
Zwykle nie, jeśli kupujący nie ma w Chinach własnej spółki albo zaufanego agenta z uprawnieniami eksportowymi. W praktyce zgłoszenie wywozowe i związany z nim zwrot VAT obsługuje tam podmiot zarejestrowany lokalnie, więc przy EXW kupujący i tak zależy od fabryki lub agenta, choć umowa przerzuca odprawę na niego. FCA porządkuje ten podział.
Czy przy EXW zapłacę wyższe cło niż przy FCA?
Zazwyczaj różnica jest niewielka. Do wartości celnej dolicza się koszty transportu, ubezpieczenia oraz załadunku i manipulacji aż do miejsca wprowadzenia towaru na obszar celny UE, więc przy obu regułach podstawa obejmuje podobne pozycje. Przy EXW więcej z nich importer płaci osobno i musi je udokumentować fakturami.
Czy przy zakupie w Niemczech na EXW potrzebna jest odprawa celna?
Nie. W handlu wewnątrz UE nie ma odprawy wywozowej ani przywozowej, a polski kupujący rozlicza wewnątrzwspólnotowe nabycie towarów. Sprzedawca będzie jednak oczekiwał oświadczenia o przewiezieniu towaru do Polski i dokumentów transportowych, np. podpisanego CMR.
Kiedy przy FCA przechodzi ryzyko na kupującego?
Przy dostawie w zakładzie sprzedającego – po załadowaniu towaru na środek transportu zapewniony przez kupującego. Przy dostawie w innym miejscu – gdy towar dowieziony przez sprzedającego jest gotowy do rozładunku i postawiony do dyspozycji przewoźnika kupującego.
Źródła
- ICC – Incoterms® 2020, reguły EXW i FCA wraz z notami wyjaśniającymi (ICC Publication 723) – https://library.iccwbo.org/content/tfb/BOOKS/BK_0049/BK_0049_04_RulesAny.htm
- ICC – Incoterms® 2020, Introduction (Ch. Debattista) – https://library.iccwbo.org/content/tfb/BOOKS/BK_0049/BK_0049_03_Introduction.htm
- ICC Academy – FCA & EXW Incoterms® 2020 explained: Key differences (2025) – https://academy.iccwbo.org/incoterms/article/incoterms-2020-exw-or-fca/
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 952/2013 – unijny kodeks celny, art. 70–72 – https://eur-lex.europa.eu/legal-content/PL/TXT/?uri=CELEX:32013R0952
- Rozporządzenie wykonawcze Komisji (UE) 2015/2447, art. 137–138 – https://eur-lex.europa.eu/legal-content/PL/TXT/?uri=CELEX:32015R2447
- Rozporządzenie delegowane Komisji (UE) 2015/2446, art. 1 pkt 19 (definicja eksportera) – https://eur-lex.europa.eu/legal-content/PL/TXT/?uri=CELEX:32015R2446
- Bundesministerium für Finanzen (Austria) – Frachtnebenkostenkatalog für den Luft- und Seeverkehr (Findok) – https://findok.bmf.gv.at/findok/resources/pdf/33963f27-8a53-44be-89ae-d3a9cb49af18/71529.5.40.0.pdf
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263, art. 30b – https://api.sejm.gov.pl/eli/acts/DU/2026/1263/text.pdf
- Rozporządzenie wykonawcze Rady (UE) 2018/1912 (art. 45a rozporządzenia wykonawczego nr 282/2011) – https://eur-lex.europa.eu/legal-content/PL/TXT/?uri=CELEX:32018R1912
- GUS – Warunki dostaw wg Incoterms 2020 – https://stat.gov.pl/badania-statystyczne/sprawozdawczosc/intrastat/warunki-dostaw-wg-incoterms-2020/
- Dezan Shira & Associates – Export VAT rebate in China (Asiapedia) – https://www.dezshira.com/library/qa/export-vat-rebate-china.html