Sake z Japonii wjeżdża do Unii Europejskiej bez cła, jeśli importer ma dowód preferencyjnego pochodzenia z umowy UE–Japonia, ale w Polsce trzeba zapłacić akcyzę i VAT z importu 23%, a butelki muszą mieć banderole. Stawka akcyzy zależy od mocy i od tego, czy do sake dodano alkohol destylowany: sake junmai o mocy do 15% obj. jest napojem fermentowanym (w 2026 r. 233 zł/hl, czyli ok. 1,68 zł na butelce 720 ml), a sake mocniejsze albo z dodatkiem alkoholu (honjozo, zwykle też ginjo i daiginjo) to wyrób pośredni (467 zł/hl, ok. 3,36 zł na butelce). W polskich sklepach butelka kosztuje od ok. 60–75 zł za proste sake w butelce 750 ml do ok. 150–455 zł za junmai daiginjo.
Stan prawny na: listopad 2026
Czym jest sake i jakie są jej rodzaje
Japońska ustawa o podatku od alkoholu (酒税法, art. 3 pkt 7) definiuje seishu, czyli sake, jako napój o mocy poniżej 22% obj. otrzymany przez fermentację ryżu, kōji ryżowego (ryżu z rozwiniętą pleśnią kōji, która rozkłada skrobię na cukry) i wody, a następnie odcedzony. W określonych granicach ustawa dopuszcza też dodatek innych surowców, m.in. alkoholu. W Polsce sake nazywa się zwyczajowo winem ryżowym, ale w rozumieniu polskiej ustawy akcyzowej i Nomenklatury Scalonej nie jest winem. Wino to wyroby z winogron z pozycji CN 2204 i 2205, a sake należy do pozycji 2206 00, czyli „pozostałych napojów fermentowanych”.
Nazwa „Nihonshu / Japanese Sake” (日本酒) to w Japonii krajowe oznaczenie geograficzne. Mogą ją nosić tylko sake z japońskiego ryżu wyprodukowane w Japonii. Od wejścia w życie umowy o partnerstwie gospodarczym UE–Japonia oznaczenie to jest chronione także w UE. Sake warzone w innych krajach może być sprzedawane w Polsce jako sake, ale nie jako „Nihonshu”.
Klasy sake według japońskich przepisów
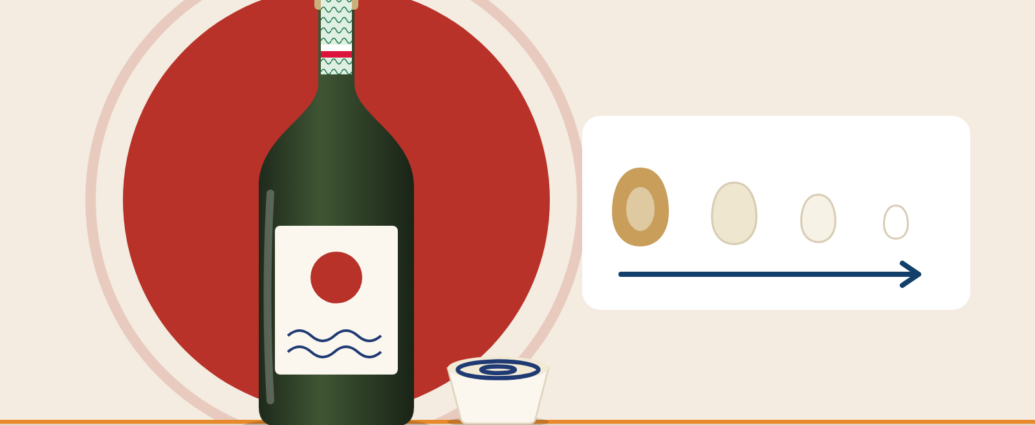
Japoński urząd podatkowy (National Tax Agency, NTA) określa w standardzie etykietowania osiem „nazw specjalnych” (tokutei meishō-shu). O klasie decydują stopień wypolerowania ryżu (seimai-buai, czyli procent masy ziarna, który zostaje po szlifowaniu) i to, czy dodano alkohol destylowany (jōzō alcohol). Tego dodatku może być najwyżej 10% masy białego ryżu. W każdej z tych klas co najmniej 15% ryżu musi być użyte do kōji.
| Klasa | Dodany alkohol destylowany | Seimai-buai | Typowa klasyfikacja akcyzowa w Polsce |
|---|---|---|---|
| Junmai | nie | bez wymogu | napój fermentowany do 15% obj., powyżej – wyrób pośredni |
| Tokubetsu junmai | nie | do 60% lub specjalna metoda | jak junmai |
| Junmai ginjo | nie | do 60% | jak junmai |
| Junmai daiginjo | nie | do 50% | jak junmai |
| Honjozo | tak | do 70% | wyrób pośredni |
| Tokubetsu honjozo | tak | do 60% lub specjalna metoda | wyrób pośredni |
| Ginjo | zwykle tak | do 60% | wyrób pośredni (gdy dodano alkohol) |
| Daiginjo | zwykle tak | do 50% | wyrób pośredni (gdy dodano alkohol) |
Standard NTA dopuszcza nazwę ginjo i daiginjo także dla sake bez dodanego alkoholu, choć takie sake zwykle nosi nazwę junmai ginjo lub junmai daiginjo. Dlatego o klasyfikacji akcyzowej decyduje wykaz surowców na etykiecie: dodatek alkoholu oznacza tam wpis 醸造アルコール (jōzō alcohol). Honjozo zawsze zawiera dodany alkohol.
Sake spoza tych klas to futsūshu, czyli sake zwykłe. Może zawierać dodany alkohol (limit 10% masy ryżu dotyczy tylko klas specjalnych), a wtedy dla polskiej akcyzy jest wyrobem pośrednim. Na etykiecie zwróć uwagę na dwa pojęcia. Genshu to sake nierozcieńczone wodą po fermentacji, zwykle mocniejsze. Namazake w ogóle nie jest pasteryzowane, dlatego japońskie przepisy wymagają na etykiecie wskazówek dotyczących przechowywania i podawania, a w transporcie potrzebuje chłodzenia. Zwykłe sake pasteryzuje się dwa razy: przed leżakowaniem i przed wysyłką.
Moc sake jest wyższa, niż wielu importerów zakłada. Według badań NTA na kilku tysiącach próbek z lat 2009–2013 przeciętne sake zwykłe miało 15,39% obj., junmai 15,46%, honjozo 15,54%, a ginjo 15,91%. Typowy przedział to 15–16% obj., czyli tuż nad progiem 15%, od którego w Polsce zaczyna się wyższa stawka akcyzy.
Drzewko decyzji
Która stawka akcyzy dla tego sake?
Rozwijaj odpowiedzi według etykiety i specyfikacji od browaru.
Tak, alkohol dodano
Niezależnie od mocy, bo nie cały alkohol pochodzi z fermentacji. Dotyczy honjozo, większości ginjo i daiginjo oraz futsūshu z dodanym alkoholem.
Nie, to junmai
Do 15,0% obj. włącznie
Uwaga na tolerancję ±0,3 pkt proc.: sake oznaczone jako 15% obj. może mieć faktycznie 15,2% i wtedy jest wyrobem pośrednim. Przed pierwszym importem warto mieć wynik analizy partii, a przy wątpliwościach wystąpić o WIA (ważna 5 lat).
Powyżej 15% obj.
Np. junmai 15,5% albo genshu 17–18% obj. Typowe sake ma 15–16% obj., czyli tuż nad progiem.
Od 2027 r. stawki rosną: 245 i 490 zł/hl według obecnego brzmienia ustawy albo 280,83 i 562,93 zł/hl po nowelizacji z druku nr 3136. Akcyzę liczy się od objętości wyrobu, nie od zawartości alkoholu.
Kod CN i cło na sake z Japonii
Nazwa pozycji 2206 00 w Nomenklaturze Scalonej na 2026 r. wymienia sake wprost („saké”). O podpozycji decyduje to, czy sake jest musujące, i wielkość opakowania:
| Kod CN | Opis | Stawka konwencyjna (erga omnes) |
|---|---|---|
| 2206 00 39 | musujące, inne niż cydr i perry (np. sake musujące) | 19,2 €/hl |
| 2206 00 59 | spokojne, w pojemnikach do 2 l (butelki 300 ml, 720 ml, 1,8 l) | 7,7 €/hl |
| 2206 00 89 | spokojne, w pojemnikach powyżej 2 l (np. beczułki) | 5,76 €/hl |
Stawki konwencyjne są niskie. Na butelce 720 ml sake z kodu 2206 00 59 to ok. 0,055 € (ok. 0,24 zł przy kursie NBP z 9 listopada 2026 r., 4,3873 zł/EUR). Przy sake z Japonii zwykle płaci się jednak 0%. Według NTA Unia zniosła cło na sake od razu z dniem wejścia w życie umowy UE–Japonia, czyli 1 lutego 2019 r. Wcześniej wynosiło ono 0,077 €/l.
Preferencja nie przysługuje automatycznie. Zgłaszający musi powołać się na jedną z dwóch podstaw:
- oświadczenie o pochodzeniu – sporządza je eksporter na fakturze albo innym dokumencie handlowym, korzystając z tekstu z załącznika 3-D do umowy. Japoński eksporter podaje w nim swój 13-cyfrowy numer korporacyjny (Japan Corporate Number) nadawany przez NTA, jeśli taki numer ma. Jedno oświadczenie może objąć wiele wysyłek identycznych produktów przez okres do 12 miesięcy;
- wiedzę importera – importer deklaruje pochodzenie na podstawie dokumentów od eksportera lub producenta i musi je przechowywać na wypadek weryfikacji.
Sake z innego kraju płaci cło konwencyjne i nie może być nazywane „Nihonshu”. Dobrym przykładem jest Gekkeikan Traditional w butelce 750 ml, sprzedawane także w Polsce. Producent podaje, że wytwarza je w USA, w browarze w Folsom w Kalifornii. Format 750 ml zamiast japońskich 720 ml to często pierwszy sygnał, że trzeba sprawdzić kraj pochodzenia.
Sake z Japonii nie podlega już też specjalnym warunkom przywozu wprowadzonym po awarii w Fukushimie. Rozporządzenie wykonawcze Komisji (UE) 2023/1453 uchyliło je w 2023 r.
Akcyza na sake w Polsce – napój fermentowany czy wyrób pośredni?
Akcyza na sake to najważniejszy podatek przy imporcie i źródło najczęstszych pomyłek w kalkulacjach. Ustawa o podatku akcyzowym nie ma osobnej kategorii dla sake. O stawce decydują dwie definicje:
- niemusujący napój fermentowany (art. 96 ust. 1 pkt 2) – m.in. wyroby z pozycji CN 2206 00 o rzeczywistej mocy powyżej 1,2% i nie wyższej niż 15% obj., pod warunkiem że cały alkohol pochodzi wyłącznie z fermentacji;
- wyrób pośredni (art. 97 ust. 1) – wyroby z pozycji CN 2204, 2205 i 2206 00 o mocy powyżej 1,2% i nie wyższej niż 22% obj., które nie są piwem, winem ani napojem fermentowanym.
Z tych definicji wynika prosta reguła:
- Sake z dodatkiem alkoholu destylowanego (honjozo, większość ginjo i daiginjo oraz futsūshu z dodanym alkoholem) jest wyrobem pośrednim niezależnie od mocy, bo nie cały alkohol pochodzi z fermentacji.
- Sake junmai (bez dodatku alkoholu) o mocy do 15,0% obj. włącznie jest napojem fermentowanym.
- Sake junmai mocniejsze niż 15% obj., np. 15,5% albo genshu 17–18%, jest wyrobem pośrednim.
Japońska definicja ogranicza moc sake do poniżej 22% obj., więc sake nie wpada w kategorię alkoholu etylowego z dużo wyższą stawką.
Stawki akcyzy na sake w 2026 i 2027 r.
Na lata 2022–2026 stawki zapisano w art. 165a ustawy (tzw. mapa akcyzowa). Od 2027 r. zastosowanie mają stawki z art. 96 ust. 4 i art. 97 ust. 4. Równolegle trwa nowelizacja (rządowy projekt, druk nr 3136), która je podnosi. Sejm uchwalił ustawę 22 października 2026 r., Senat 27 października nie wniósł poprawek, a 28 października trafiła do podpisu prezydenta, który ma na decyzję 21 dni. Do 10 listopada 2026 r. nie została ogłoszona w Dzienniku Ustaw.
| Kategoria | 2026 | 2027 – obecne brzmienie ustawy | 2027 – po nowelizacji (druk nr 3136) |
|---|---|---|---|
| Napój fermentowany (junmai do 15% obj.) | 233,00 zł/hl | 245,00 zł/hl | 280,83 zł/hl |
| Wyrób pośredni (pozostałe sake) | 467,00 zł/hl | 490,00 zł/hl | 562,93 zł/hl |
Podstawą opodatkowania jest liczba hektolitrów gotowego wyrobu, a nie zawartość alkoholu. Akcyza na butelkę wynosi więc (poglądowo, w zaokrągleniu):
| Opakowanie | Napój fermentowany 2026 | Wyrób pośredni 2026 | Napój fermentowany 2027 po nowelizacji | Wyrób pośredni 2027 po nowelizacji |
|---|---|---|---|---|
| 300 ml | 0,70 zł | 1,40 zł | 0,84 zł | 1,69 zł |
| 720 ml (yongōbin) | 1,68 zł | 3,36 zł | 2,02 zł | 4,05 zł |
| 1,8 l (isshōbin) | 4,19 zł | 8,41 zł | 5,05 zł | 10,13 zł |
Bez nowelizacji butelka 720 ml zapłaciłaby w 2027 r. 1,76 zł (napój fermentowany) albo 3,53 zł (wyrób pośredni). Kontrakty na 2027 r. warto skalkulować w obu wariantach.
Moc na etykiecie a moc rzeczywista
Ustawa mówi o rzeczywistej mocy alkoholu. Rozporządzenie (UE) nr 1169/2011 (załącznik XII) dopuszcza przy napojach niewymienionych w nim osobno, a do takich należy sake, odchylenie mocy deklarowanej na etykiecie od rzeczywistej o ±0,3 pkt proc. Sake junmai oznaczone jako 15% obj. może więc mieć faktycznie 15,2% i wtedy jest wyrobem pośrednim. Przed pierwszym importem warto mieć od browaru specyfikację z wynikiem analizy partii. Gdy klasyfikacja budzi wątpliwości, można wystąpić o wiążącą informację akcyzową (WIA, art. 7d ustawy). To decyzja ważna przez 5 lat, wiążąca organy podatkowe wobec podmiotu, który ją uzyskał.
Banderole (znaki akcyzy) na sake
Napoje fermentowane z pozycji CN 2206 00, a więc także sake, figurują w załączniku nr 3 do ustawy akcyzowej, czyli w wykazie wyrobów objętych obowiązkiem oznaczania znakami akcyzy. Rozporządzenie Ministra Finansów z 18 grudnia 2024 r. (Dz.U. 2024 poz. 1905) zwalnia do końca 2026 r. z tego obowiązku tylko piwo, mieszanki piwa z napojami bezalkoholowymi oraz cydr i perry o mocy do 5,0% obj. Sake w tym zwolnieniu się nie mieści, mimo że rozporządzenie wymienia je w opisie grupy towarowej jako przykład.
Co to oznacza w praktyce:
- podatkowe znaki akcyzy otrzymuje importer zarejestrowany jako podmiot akcyzowy (art. 125 ust. 1),
- wstępne zapotrzebowanie na znaki na kolejny rok składa się do 30 października roku poprzedniego, a nowe lub zmienione zapotrzebowanie w ciągu roku – niezwłocznie, gdy pojawi się taka potrzeba (art. 125 ust. 3 i 4),
- importowane sake musi być oznaczone przed importem, czyli najczęściej naklejone w Japonii przez browar lub eksportera, którym importer przekazuje banderole. Wyjątek dotyczy towaru wprowadzonego do składu celnego albo składu podatkowego, gdzie można go oznaczyć przed dopuszczeniem do obrotu (art. 117 ust. 2 pkt 1),
- importer musi uzyskać od zagranicznego partnera rozliczenie przekazanych znaków: wykorzystanych, uszkodzonych i niewykorzystanych. Znaki uszkodzone oraz te, które nie zostaną użyte, trzeba zwrócić podmiotowi, który je wydał, w ciągu 30 dni od otrzymania ich z powrotem od partnera (art. 132 ust. 4),
- wartość prawidłowo naniesionych podatkowych znaków akcyzy pomniejsza akcyzę do zapłaty przy imporcie (art. 27 ust. 2).
Zamówienie banderol, wysłanie ich do Japonii i naklejenie przed wysyłką wydłuża pierwszą dostawę, co trzeba uwzględnić w harmonogramie.
Import sake krok po kroku – obowiązki firmy
- Numer EORI – bez niego nie złoży się zgłoszenia celnego.
- Zgłoszenie rejestracyjne w zakresie akcyzy – przed pierwszym importem, przez PUESC, do dyrektora izby administracji skarbowej (art. 16). Rejestracja jest też warunkiem otrzymania banderol.
- Zezwolenie na obrót hurtowy (ustawa o wychowaniu w trzeźwości i przeciwdziałaniu alkoholizmowi). Sprzedaż sake sklepom i lokalom to obrót hurtowy. Dla napojów od 4,5% do 18% alkoholu zezwolenie wydaje marszałek województwa właściwy dla siedziby firmy, najwyżej na 2 lata. Opłata wynosi 4000 zł przy pierwszym zezwoleniu i przy sprzedaży do 1 mln zł rocznie, a powyżej tej kwoty 0,4% wartości sprzedaży. Genshu o mocy powyżej 18% wymaga osobnego zezwolenia ministra właściwego do spraw gospodarki, wydawanego najwyżej na rok z limitem co najmniej 250 tys. litrów 100% alkoholu i opłatą 22 500 zł. Małemu importerowi zwykle bardziej opłaca się więc wybierać sake do 18%.
- Umowa i dokumenty pochodzenia – oświadczenie o pochodzeniu na fakturze, specyfikacja z mocą alkoholu, klasą (junmai czy z dodatkiem alkoholu) i kodem CN, warunki dostawy według Incoterms® 2020.
- Banderole – zamówienie, przekazanie eksporterowi, naklejenie przed wysyłką.
- Transport – namazake, które nie jest pasteryzowane, wymaga łańcucha chłodniczego od browaru do sklepu. Przy pozostałych sake warunki przewozu i przechowywania (temperatura, ochrona przed światłem) warto ustalić z browarem i wpisać do zlecenia transportowego.
- Odprawa celna – akcyzę oblicza się i wykazuje w zgłoszeniu celnym (art. 27 ustawy akcyzowej). Podstawą VAT z importu jest wartość celna powiększona o cło i akcyzę, a także o koszty transportu i ubezpieczenia do pierwszego miejsca przeznaczenia w Polsce, jeśli nie weszły do wartości celnej (art. 30b ustawy o VAT). Stawka VAT wynosi 23%.
- Polska etykieta – zgodnie z rozporządzeniem (UE) nr 1169/2011 sake jako napój powyżej 1,2% obj. nie musi mieć wykazu składników ani wartości odżywczej. Obowiązkowe są m.in. nazwa, alergeny, ilość netto, rzeczywista zawartość alkoholu (z jednym miejscem po przecinku i symbolem „% obj.”), dane podmiotu odpowiedzialnego oraz kraj pochodzenia, gdy jego brak mógłby wprowadzać w błąd. Najczęściej stosuje się polską naklejkę na oryginalnej etykiecie.
- Butelki 300 ml – hurtownik, który zaopatruje sklepy w napoje alkoholowe w opakowaniach do 300 ml, płaci dodatkowo 25 zł za każdy pełny litr 100% alkoholu (art. 9² ust. 11 ustawy o wychowaniu w trzeźwości). Przy sake 15% obj. to ok. 1,1 zł na butelce 300 ml.
Lista kontrolna
Przed pierwszym importem sake z Japonii
Zaznaczaj punkty, które firma ma już załatwione.
Komplet – formalności przed pierwszą dostawą odhaczone.
Ile kosztuje import butelki sake – przykład kalkulacji
Przykład poglądowy: butelka 720 ml sake z Japonii kupiona za 1500 JPY. Kurs NBP z 9 listopada 2026 r. wynosi 0,024802 zł/JPY, transport z ubezpieczeniem przyjęto na 4,00 zł na butelkę. Cło wynosi 0%, bo jest oświadczenie o pochodzeniu.
| Pozycja | Junmai 14,5% obj. (napój fermentowany) | Ginjo 15,5% obj. (wyrób pośredni) |
|---|---|---|
| Cena zakupu (1500 JPY) | 37,20 zł | 37,20 zł |
| Transport i ubezpieczenie | 4,00 zł | 4,00 zł |
| Wartość celna | 41,20 zł | 41,20 zł |
| Cło | 0,00 zł | 0,00 zł |
| Akcyza 2026 | 1,68 zł | 3,36 zł |
| VAT z importu 23% | 9,86 zł | 10,25 zł |
| Razem przy odprawie | 52,74 zł | 54,81 zł |
Czynny podatnik VAT odlicza VAT z importu, więc realny koszt butelki przed kosztami banderol, zezwoleń, magazynu i marż wynosi ok. 42,88 zł albo 44,56 zł. Bez preferencji celnej doszłoby jeszcze ok. 0,24 zł cła. Różnica między kategoriami akcyzowymi to na butelce 720 ml tylko 1,68 zł, ale przy kontenerze z kilkoma tysiącami butelek i przy wyższych stawkach od 2027 r. robi się z tego istotna pozycja kosztowa.
Kalkulator
Koszt butelki sake 720 ml przy odprawie
Wybierz cenę zakupu w Japonii i kategorię akcyzową. Wyliczenie poglądowe na zasadach z przykładu w tekście.
Cena zakupu (JPY za butelkę)
Kategoria akcyzowa
Koszt po odliczeniu VAT przez czynnego podatnika30,48 zł
Koszt po odliczeniu VAT przez czynnego podatnika32,16 zł
Koszt po odliczeniu VAT przez czynnego podatnika42,88 zł
Koszt po odliczeniu VAT przez czynnego podatnika44,56 zł
Koszt po odliczeniu VAT przez czynnego podatnika55,28 zł
Koszt po odliczeniu VAT przez czynnego podatnika56,96 zł
Koszt po odliczeniu VAT przez czynnego podatnika80,09 zł
Koszt po odliczeniu VAT przez czynnego podatnika81,77 zł
Koszt po odliczeniu VAT przez czynnego podatnika129,69 zł
Koszt po odliczeniu VAT przez czynnego podatnika131,37 zł
Założenia jak w przykładzie: kurs NBP z 9.11.2026 r. 0,024802 zł/JPY, transport 4,00 zł na butelkę, cło 0% przy oświadczeniu o pochodzeniu. Bez kosztów banderol, zezwoleń, magazynu i marż. Bez preferencji doszłoby ok. 0,24 zł cła.
Sake z Japonii dla osoby prywatnej – bagaż i przesyłki
Bagaż osobisty. Podróżny, który ukończył 17 lat i przylatuje z Japonii, może bez akcyzy przywieźć na własny użytek 2 litry napojów fermentowanych, win musujących i wyrobów pośrednich o mocy do 22% obj. Sake mieści się w tej grupie. Zamiast tego może przywieźć 1 litr alkoholu powyżej 22% obj. albo łączyć oba rodzaje alkoholu procentowo w ramach norm (art. 36 ustawy akcyzowej). Osobno przysługują 4 litry wina niemusującego i 16 litrów piwa, ale sake nie jest winem w rozumieniu ustawy, więc tych norm nie powiększa. Dwie butelki 720 ml (1,44 l) mieszczą się w limicie, trzy (2,16 l) już go przekraczają. Przywóz musi być okazjonalny, a jego charakter i ilość nie mogą wskazywać na cel handlowy. W tych samych granicach przywóz jest zwolniony także z VAT i cła (art. 41 rozporządzenia Rady (WE) nr 1186/2009).
Przesyłki. Zwolnienie z cła dla przesyłek o wartości do 150 EUR nie obejmuje wyrobów alkoholowych (art. 24 rozporządzenia Rady (WE) nr 1186/2009). Sake zamówione w japońskim sklepie internetowym podlega więc cłu (przy sake z Japonii zwykle 0% po wykazaniu pochodzenia), akcyzie i VAT. Zwolnienie z akcyzy przysługuje tylko okazjonalnej przesyłce od osoby fizycznej do osoby fizycznej, za którą odbiorca nic nie płaci, o wartości do 45 EUR. Mieści się w nim najwyżej 1 litr napojów fermentowanych lub wyrobów pośrednich do 22% obj. (art. 37). Po przekroczeniu normy opodatkowane jest całe sake z przesyłki.
Rynek sake: eksport z Japonii
Japoński eksport sake rośnie od lat. Według NTA (na podstawie statystyk handlu zagranicznego japońskiego Ministerstwa Finansów) w 2025 r. wyniósł 45,88 mld JPY, o 5,6% więcej niż rok wcześniej. Przy obecnym kursie NBP to ok. 1,14 mld zł. Największe rynki to:
| Rynek | Eksport sake 2025 (mln JPY) | Zmiana r/r |
|---|---|---|
| Chiny | 13 304 | +14,0% |
| USA | 11 045 | −3,5% |
| Hongkong | 4 824 | −5,7% |
| Korea Południowa | 4 395 | +17,4% |
| Tajwan | 2 698 | +1,1% |
| Francja | 628 | +13,8% |
| Wielka Brytania | 617 | −3,2% |
| UE i Wielka Brytania łącznie | 2 909 | +6,9% |
Europa to dla japońskich browarów wciąż mały, ale rosnący rynek. W 2018 r., ostatnim pełnym roku przed umową UE–Japonia, eksport do UE (wtedy jeszcze z Wielką Brytanią) wyniósł według NTA 1809 tys. litrów i 1334 mln JPY. W 2025 r. eksport do UE i Wielkiej Brytanii był wart 2909 mln JPY, czyli ponad dwa razy więcej. Średnia cena eksportowa do UE i Wielkiej Brytanii wyniosła 954 JPY za litr (ok. 23,66 zł). Dla porównania do Francji było to 1348 JPY, a do USA 1431 JPY za litr. Z wartości i ceny jednostkowej wynika (wyliczenie poglądowe), że do UE i Wielkiej Brytanii trafiło w 2025 r. ok. 3 mln litrów sake.
NTA nie podaje w tym zestawieniu osobnych danych dla Polski. Polski rynek jest niszowy: sake sprzedają głównie sklepy z alkoholami premium, delikatesy azjatyckie i hurtownie zaopatrujące restauracje japońskie.
Sake – cena w polskich sklepach
Ceny detaliczne w polskich sklepach internetowych (stan z listopada 2026 r., ceny brutto bez dostawy, mogą się zmieniać):
| Segment | Przykłady z oferty | Cena |
|---|---|---|
| Sake podstawowe, 750 ml | Gekkeikan Traditional 14,6% (produkcja USA), Choya Sake 14,5% | ok. 60–75 zł |
| Junmai, 720 ml | Gekkeikan Junmai 14,5%, Bijito Junmai 14,5% | ok. 90–146 zł |
| Małe butelki 300 ml | Gekkeikan Junmai 14,5%, Hokkan Ougyoku Junmai Ginjo 14,5% | ok. 50 zł |
| Junmai ginjo i tokubetsu junmai, 720–750 ml | Hyakujuro Green Face 15%, Tatsuriki Kimoto Tokubetsu Junmai 16%, Nanbu Bijin Red 15%, Zaku Miyabi No Tomo 16% (750 ml) | ok. 119–203 zł |
| Daiginjo i junmai daiginjo, 720 ml | Hokkan Daiginjo Honjirushi Sakura (w promocji), Gekkeikan Daiginjo 15,5%, Dassai 45 (152–170 zł), Dassai 39, Dassai 23, Takeno Iwai Kurabu | ok. 104–455 zł |
| Duże butelki 1,8 l | Dassai 45, Gekkeikan Barrel | ok. 210–315 zł |
Skąd różnica między ceną eksportową (średnio poniżej 25 zł za litr) a ceną na półce, która często przekracza 100 zł za butelkę 720 ml? Podatki to niewielka część: akcyza wynosi 1,68 albo 3,36 zł na butelce, a cło przy sake z Japonii zwykle 0 zł. Najwięcej kosztuje sam produkt z wyższych klas, bo mocniej polerowany ryż oznacza większe zużycie surowca i dłuższą produkcję. Do tego dochodzą transport, często chłodniczy, banderole i ich logistyka, zezwolenia, małe wolumeny, marże importera, hurtowni i sklepu oraz VAT 23% w cenie detalicznej. Warto też zauważyć, że wiele pozycji w polskiej ofercie ma 14,5–14,6% obj. Junmai o takiej mocy płaci niższą stawkę akcyzy dla napojów fermentowanych.
Zmiany od 2027 r., które trzeba śledzić
- Stawki akcyzy – po wejściu w życie ustawy z druku nr 3136 akcyza na napoje fermentowane wzrośnie do 280,83 zł/hl, a na wyroby pośrednie do 562,93 zł/hl. Bez niej stawki wyniosą 245 i 490 zł/hl.
- Sprzedaż i reklama alkoholu – Sejm 8 października 2026 r. uchwalił nowelizację ustawy o wychowaniu w trzeźwości (druki nr 2007 i 2010), która ma wejść w życie 1 stycznia 2027 r. W wersji sejmowej przewiduje m.in. sprzedaż na odległość tylko przez podmioty z zezwoleniem na sprzedaż detaliczną, potwierdzenie wieku kupującego przez krajowy schemat identyfikacji elektronicznej, dostawę nie wcześniej niż 24 godziny po zamówieniu i oznaczenie przesyłki napisem „napoje alkoholowe”. Opakowania do 300 ml mają być wyłącznie ze szkła lub metalu, a opłaty za zezwolenia detaliczne mają wzrosnąć. Senat 6 listopada 2026 r. wniósł do ustawy poprawki, więc ostateczne brzmienie zależy jeszcze od Sejmu i prezydenta.
- Opłata od butelek do 300 ml – rządowy projekt ustawy o zmianie niektórych ustaw w celu zapewnienia przychodów Narodowemu Funduszowi Zdrowia (UD416, w wykazie prac legislacyjnych od czerwca 2026 r.) przewiduje podniesienie jej z 25 zł do 100 zł za każdy pełny litr 100% alkoholu. Do 10 listopada 2026 r. projekt nie trafił do Sejmu.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przy pierwszym imporcie, szczególnie w sprawie klasyfikacji akcyzowej i banderol, warto skonsultować się z agencją celną lub doradcą podatkowym.
Najczęściej zadawane pytania (FAQ)
Ile wynosi akcyza na sake w 2026 r.?
Sake junmai o mocy do 15% obj. jest napojem fermentowanym ze stawką 233 zł/hl, czyli ok. 1,68 zł na butelce 720 ml. Sake z dodatkiem alkoholu destylowanego oraz każde sake mocniejsze niż 15% obj. to wyrób pośredni ze stawką 467 zł/hl, czyli ok. 3,36 zł na butelce 720 ml.
Czy sake z Japonii jest objęte cłem?
Stawka konwencyjna dla spokojnego sake w butelkach do 2 l (CN 2206 00 59) wynosi 7,7 €/hl. Dla sake pochodzącego z Japonii umowa UE–Japonia znosi cło do zera. Trzeba jednak mieć oświadczenie eksportera o pochodzeniu na fakturze albo oprzeć wniosek o preferencję na wiedzy importera.
Czy sake w Polsce musi mieć banderolę?
Tak. Napoje fermentowane z pozycji CN 2206 00 są objęte obowiązkiem oznaczania znakami akcyzy, a obecne zwolnienie obejmuje tylko piwo, mieszanki piwa oraz cydr i perry do 5% obj. Importer otrzymuje banderole po rejestracji akcyzowej i zwykle przekazuje je eksporterowi w Japonii do naklejenia przed wysyłką.
Ile sake można przywieźć z Japonii w bagażu?
Bez akcyzy można przywieźć 2 litry sake (napojów fermentowanych i wyrobów pośrednich do 22% obj.) albo zamiast tego 1 litr mocnego alkoholu. Limit dotyczy osób, które ukończyły 17 lat, i przywozu na własny użytek. Dwie butelki 720 ml mieszczą się w normie, trzy już nie.
Czy można zamówić sake z japońskiego sklepu internetowego?
Można, ale przesyłka z alkoholem nie korzysta ze zwolnienia z cła dla małych przesyłek do 150 EUR i podlega akcyzie oraz VAT z importu. Zwolnienie z akcyzy obejmuje tylko okazjonalny prezent od osoby prywatnej o wartości do 45 EUR i najwyżej 1 litr sake.
Jakie zezwolenie jest potrzebne do hurtowej sprzedaży sake?
Dla sake do 18% obj. potrzebne jest zezwolenie marszałka województwa na obrót napojami od 4,5% do 18% alkoholu. Przy pierwszym zezwoleniu kosztuje ono 4000 zł i wydaje się je najwyżej na 2 lata. Sake mocniejsze niż 18%, np. niektóre genshu, wymaga zezwolenia ministra właściwego do spraw gospodarki na alkohol powyżej 18%.
Czym różni się junmai od daiginjo?
Junmai powstaje wyłącznie z ryżu, kōji i wody, bez dodanego alkoholu destylowanego. Daiginjo to sake z ryżu wypolerowanego co najmniej do 50% masy, zwykle z dodatkiem alkoholu destylowanego do 10% masy ryżu. Junmai daiginjo łączy oba wymogi: ryż polerowany do 50% i brak dodanego alkoholu. Daiginjo z dodanym alkoholem (na etykiecie 醸造アルコール) jest dla polskiej akcyzy wyrobem pośrednim.
Ile kosztuje sake w Polsce?
Proste sake w butelce 750 ml kosztuje w sklepach ok. 60–75 zł, junmai 720 ml ok. 90–146 zł, a junmai daiginjo od ok. 150 zł do ponad 450 zł. Podatki to niewielka część tej ceny. Najwięcej kosztuje sam produkt, transport, marże i VAT w cenie detalicznej.
Źródła
- Ustawa z dnia 6 grudnia 2008 r. o podatku akcyzowym, tekst jednolity Dz.U. 2026 poz. 412 z późn. zm. – https://api.sejm.gov.pl/eli/acts/DU/2026/412/text/O/D20260412.pdf
- Ustawa z dnia 22 października 2026 r. o zmianie ustawy o podatku akcyzowym oraz ustawy o świadczeniach opieki zdrowotnej (tekst przekazany do Senatu, druk nr 3136) – https://api.sejm.gov.pl/sejm/term10/processes/3136/attachment/3136_u3.pdf
- Sejm RP, przebieg procesu legislacyjnego, druk nr 3136 – https://api.sejm.gov.pl/sejm/term10/processes/3136
- Rozporządzenie Ministra Finansów z dnia 18 grudnia 2024 r. w sprawie zwolnień wyrobów akcyzowych z obowiązku oznaczania znakami akcyzy, Dz.U. 2024 poz. 1905 – https://api.sejm.gov.pl/eli/acts/DU/2024/1905/text/O/D20241905.pdf
- Ustawa z dnia 26 października 1982 r. o wychowaniu w trzeźwości i przeciwdziałaniu alkoholizmowi, tekst jednolity Dz.U. 2023 poz. 2151 z późn. zm. – https://api.sejm.gov.pl/eli/acts/DU/2023/2151/text/O/D20232151.pdf
- Ustawa z dnia 8 października 2026 r. o zmianie ustawy o wychowaniu w trzeźwości i przeciwdziałaniu alkoholizmowi (tekst przekazany do Senatu, druki nr 2007 i 2010) – https://api.sejm.gov.pl/sejm/term10/processes/2007/attachment/2007_u3.pdf
- Sejm RP, przebieg procesu legislacyjnego, druk nr 2007 (stanowisko Senatu z 6.11.2026) – https://api.sejm.gov.pl/sejm/term10/processes/2007
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263 – https://api.sejm.gov.pl/eli/acts/DU/2026/1263/text/O/D20261263.pdf
- Rozporządzenie wykonawcze Komisji (UE) 2025/1926 (Nomenklatura scalona na 2026 r.) – http://publications.europa.eu/resource/celex/32025R1926
- Rozporządzenie (UE) nr 1169/2011 w sprawie przekazywania konsumentom informacji na temat żywności – http://publications.europa.eu/resource/celex/32011R1169
- Rozporządzenie Rady (WE) nr 1186/2009 ustanawiające wspólnotowy system zwolnień celnych – http://publications.europa.eu/resource/celex/32009R1186
- Rozporządzenie wykonawcze Komisji (UE) 2023/1453 uchylające rozporządzenie wykonawcze (UE) 2021/1533 (przywóz żywności z Japonii) – http://publications.europa.eu/resource/celex/32023R1453
- European Commission, DG TAXUD, EU-Japan EPA Guidance – Statement on Origin – https://taxation-customs.ec.europa.eu/system/files/2019-12/eu-japan-epa-guidance-statements-on-origin.pdf
- National Tax Agency (Japonia), 日EU経済連携協定(EPA)の概要, 酒のしおり 2026 – https://www.nta.go.jp/taxes/sake/shiori-gaikyo/shiori/2026/pdf/43.pdf
- National Tax Agency (Japonia), 最近の清酒の輸出動向について, 酒のしおり 2026 – https://www.nta.go.jp/taxes/sake/shiori-gaikyo/shiori/2026/pdf/36.pdf
- National Tax Agency (Japonia), 各酒類の主な輸出先(2025年), 酒のしおり 2026 – https://www.nta.go.jp/taxes/sake/shiori-gaikyo/shiori/2026/pdf/37.pdf
- National Tax Agency (Japonia), 「清酒の製法品質表示基準」の概要 – https://www.nta.go.jp/taxes/sake/hyoji/seishu/gaiyo/02.htm
- National Tax Agency (Japonia), National Survey of Alcoholic Beverages / Components of Japanese Sake – https://www.nta.go.jp/english/taxes/liquor_administration/data/01.pdf
- 酒税法 (ustawa o podatku od alkoholu, Japonia), e-Gov – https://laws.e-gov.go.jp/api/1/lawdata/328AC0000000006
- Serwis podatki.gov.pl, Opłata od sprzedaży alkoholu w opakowaniach do 300 ml – stawki i limity – https://podatki.gov.pl/pozostale/oplata-od-sprzedazy-alkoholu-w-opak-do-300-ml/stawki-i-limity
- Kancelaria Prezesa Rady Ministrów, projekt ustawy o zmianie niektórych ustaw w celu zapewnienia przychodów Narodowemu Funduszowi Zdrowia (UD416) – https://www.gov.pl/web/premier/projekt-ustawy-o-zmianie-niektorych-ustaw-w-celu-zapewnienia-dochodow-narodowemu-funduszowi-zdrowia
- Narodowy Bank Polski, kursy średnie JPY i EUR (tabela A nr 218/A/NBP/2026) – https://api.nbp.pl/api/exchangerates/rates/a/jpy/
- Gekkeikan Sake (USA), Traditional – https://us.gekkeikan.com/product/traditional/
- Fine Spirits, kategoria Sake (ceny detaliczne) – https://finespirits.pl/categories/sake/
- Smile Shop Alkohole, kategoria Sake (ceny detaliczne) – https://smile-alkohole.pl/alkohole/sake