Dywany tureckie sprowadzane do Polski korzystają z unii celnej UE–Turcja. Jeśli przesyłce towarzyszy świadectwo przewozowe A.TR, cło wynosi 0%, a importer płaci tylko VAT z importu według stawki 23%. Bez A.TR stosuje się stawki konwencyjne Wspólnej Taryfy Celnej – dla większości dywanów 8%, dla kilimów 3%, a dla wełnianych dywanów węzełkowych z nie więcej niż 10% jedwabiu 8%, ale nie więcej niż 2,8 EUR za m². Zanim cokolwiek zostanie zamówione, trzeba ustalić, czy chodzi o dywan ręcznie wiązany, tkany ręcznie kilim, czy dywan maszynowy. Od tego zależą kod CN, stawka celna, cena i opis na etykiecie.
Stan prawny na: listopad 2026
Dywany tureckie na rynku – co faktycznie przyjeżdża z Turcji
Turcja należy do największych eksporterów dywanów na świecie. Według Stowarzyszenia Eksporterów Dywanów Południowo-Wschodniej Anatolii (GAHİB) turecki eksport dywanów wyniósł w 2025 roku 2,839 mld USD, o 1% mniej niż rok wcześniej. Na samo GAHİB, czyli głównie ośrodek w Gaziantepie, przypadło 69,1% tej kwoty.
Struktura tego eksportu jest ważna dla importera. W sprzedaży GAHİB dywany maszynowe stanowiły 83,9%, a dywany tuftowane 14,3%. Na dywany ręcznie robione i kilimy zostaje więc ok. 1,8% (to wyliczenie z danych stowarzyszenia, samo stowarzyszenie tej liczby nie podało). Największymi odbiorcami były USA, Irak i Arabia Saudyjska.
Wniosek praktyczny: hasło „dywan turecki” w polskim sklepie internetowym zwykle oznacza dywan maszynowy, najczęściej z włókien chemicznych, wyprodukowany na przemysłowych krosnach. Ręcznie wiązane dywany z Hereke, Uşak czy regionu Konyi to osobny, niszowy segment. Mają inną cenę, inne kody CN i inaczej się je sprawdza.
Rodzaje dywanów tureckich i ich kody CN
Taryfa celna dzieli dywany według techniki wykonania, a nie według kraju czy stylu wzoru. Te same „tureckie” wzory mogą trafić do zupełnie różnych pozycji.
| Rodzaj | Jak powstaje | Pozycja CN | Stawka konwencyjna (bez A.TR) |
|---|---|---|---|
| Dywan ręcznie wiązany z wełny | runo z węzełków zawiązywanych na nitkach osnowy | 5701 10 90 | 8%, maks. 2,8 EUR/m² |
| Dywan węzełkowy z wełny z ponad 10% jedwabiu | j.w., z domieszką jedwabiu | 5701 10 10 | 8% |
| Dywan węzełkowy z jedwabiu lub włókien syntetycznych | j.w. | 5701 90 10 | 8% |
| Dywan węzełkowy z pozostałych materiałów (np. bawełny) | j.w. | 5701 90 90 | 3,5% |
| Kilim (Kelem, Schumacks, Karamanie) | ręcznie tkany, bez runa | 5702 10 00 | 3% |
| Dywan maszynowy tkany z runem (np. polipropylen), gotowy | krosno mechaniczne | 5702 42 00 | 8% |
| Dywan maszynowy tkany bez runa z polipropylenu, gotowy | krosno mechaniczne | 5702 92 10 | 8% |
| Dywan tuftowany (także „hand-tufted”) | runo wszywane igłami w podłoże | 5703 | 8% |
| Dywan z filcu | filc, bez tuftingu i flokowania | 5704 | 6,7% |
Źródło stawek: Nomenklatura scalona na 2026 rok (rozporządzenie wykonawcze Komisji (UE) 2025/1926), dział 57. Ostateczny 10-cyfrowy kod CN/TARIC i ewentualne dodatkowe środki trzeba sprawdzić w TARIC w dniu odprawy.
Dwie pułapki klasyfikacyjne:
- „Hand-tufted” to nie dywan ręcznie wiązany. Taki dywan robi się ręcznym pistoletem tuftującym, a spód zwykle pokrywa się klejem i tkaniną. W taryfie to pozycja 5703, a nie 5701.
- Kilim ma własny kod. Ręcznie tkane dywaniki bez runa, wymienione w taryfie z nazwy (Kelem, Schumacks, Karamanie), mają stawkę 3%, a nie 8%.
Jak odróżnić dywan ręcznie wiązany od maszynowego?
W dywanie węzełkowym runo powstaje z kolorowej przędzy zawiązywanej wokół dwóch sąsiednich nitek osnowy. Wzór rośnie rząd po rzędzie, a między rzędami węzełków przeplata się wątek. Tak opisuje tę technikę Muzeum Wiktorii i Alberta (V&A) przy XVI-wiecznym tureckim dywanie typu „Lotto”. Z tej konstrukcji wynikają cechy, które da się sprawdzić bez laboratorium. To praktyczne wskazówki stosowane w handlu, a nie urzędowa metoda. Przy drogim egzemplarzu nie zastąpią one opinii rzeczoznawcy.
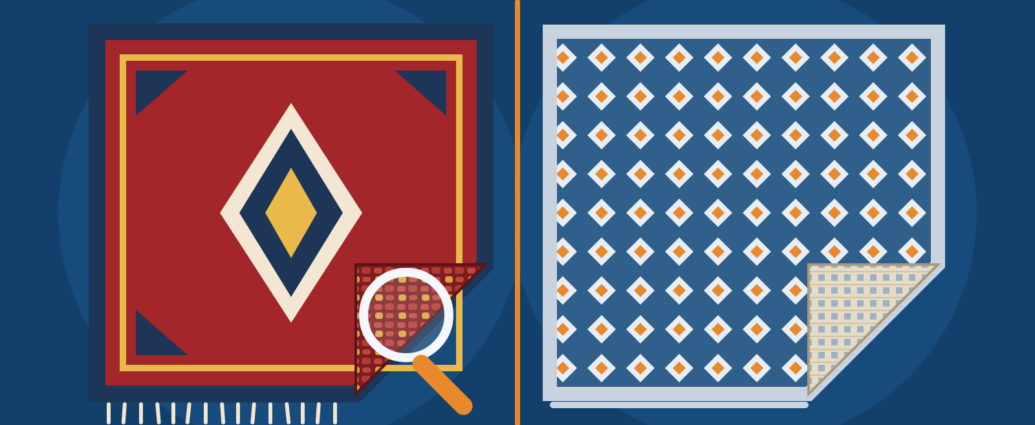
- Spód dywanu. W dywanie wiązanym ręcznie widać na spodzie pojedyncze węzełki, a wzór jest wyraźnym odbiciem lica. Drobne nierówności rzędów są normalne. Siatka idealnie równa jak z drukarki sugeruje krosno mechaniczne.
- Podłoże. Warstwa kleju lub lateksu z naklejoną tkaniną na spodzie to znak dywanu tuftowanego, a nie wiązanego.
- Frędzle. W dywanie wiązanym frędzle są zwykle przedłużeniem nitek osnowy, czyli „wychodzą” z dywanu. Frędzle doszyte do brzegu taśmą wskazują na produkcję maszynową. Sam brak frędzli niczego nie przesądza. Podobnie z bokami: encyklopedia TDV odróżnia ręcznie wykańczane brzegi dywanu od obrzucanych overlockiem brzegów dywanów maszynowych.
- Gęstość węzłów. Liczy się węzły na cm² lub dm² na spodzie dywanu. Encyklopedia TDV podaje dla dywanów z Hereke 36 węzłów na cm². Turecki dywan „Lotto” z kolekcji V&A ma 1474 węzły na dm², czyli ok. 15 na cm².
- Rodzaj węzła. Węzeł turecki (Gördes) jest symetryczny i obejmuje dwie nitki osnowy. Węzeł perski (Senneh) jest asymetryczny. Węzeł symetryczny daje mocniejszą strukturę, a asymetryczny pozwala na drobniejszy rysunek. Rodzaj węzła wskazuje na tradycję tkacką, ale nie dowodzi kraju pochodzenia.
- Skład runa. Klasyczne dywany ręcznie wiązane mają runo z wełny lub jedwabiu i osnowę najczęściej bawełnianą. Runo z polipropylenu czy poliestru to prawie zawsze dywan maszynowy.
Przy zakupie hurtowym te oględziny trzeba uzupełnić dokumentami. Faktura i specyfikacja od dostawcy powinny podawać technikę (ręcznie wiązany, tkany, tuftowany), skład runa i podłoża, wymiary oraz kod CN. Rozbieżność między opisem a rzeczywistym towarem wychodzi przy odprawie celnej, a potem w sporze z klientem.
Pochodzenie dywanu tureckiego: regiony i co naprawdę potwierdza A.TR
Tradycyjne ośrodki tkactwa dywanowego w Turcji to m.in. Hereke (manufaktura założona w 1843 roku i wkrótce przejęta przez państwo), Uşak, Gördes, Kula, Milas, rejon Konyi (Ladik, Karapınar, Karaman), Kayseri i Sivas, a później także Isparta i Denizli. Nazwy regionów funkcjonują w handlu jako oznaczenia stylu. Sama nazwa „Uşak” czy „Kayseri” w opisie towaru nie gwarantuje, że dywan powstał w tym mieście.
Z punktu widzenia celnego ważniejsze jest co innego. Świadectwo A.TR nie jest świadectwem pochodzenia. Potwierdza status towaru w unii celnej, czyli to, że towar jest wyprodukowany w Turcji albo został tam dopuszczony do swobodnego obrotu. Komisja Europejska w opisie unii celnej wprost wskazuje, że swobodny przepływ obejmuje także towary przywiezione do Turcji z państw trzecich i tam odprawione. Dywan irański czy afgański kupiony w Stambule nie staje się więc „turecki”. W opisie handlowym importer powinien trzymać się faktycznego kraju wytworzenia podanego przez producenta.
Cło na dywany tureckie a świadectwo A.TR
Unia celna obejmuje produkty przemysłowe i przetworzone produkty rolne. Dywany z działu 57 są produktem przemysłowym, więc przy prawidłowym udokumentowaniu statusu nie płaci się cła. Zasady stosowania świadectwa A.TR określa decyzja nr 1/2006 Komitetu Współpracy Celnej WE–Turcja:
- Kto wystawia: turecki organ celny na wniosek eksportera. Eksporter, który często wysyła towary, może mieć status upoważnionego eksportera i wystawiać A.TR w procedurze uproszczonej.
- Termin: A.TR trzeba przedstawić w urzędzie celnym przywozu w ciągu 4 miesięcy od wystawienia. Po terminie organ może je przyjąć, jeśli opóźnienie wynikło z wyjątkowych okoliczności albo jeśli towar został przedstawiony organom przed upływem terminu.
- Wystawienie z mocą wsteczną: możliwe wyjątkowo, np. gdy świadectwa przez pomyłkę nie wystawiono przy wywozie albo gdy nie zostało przyjęte z przyczyn formalnych.
- Przewóz bezpośredni: towar ma jechać bezpośrednio między Turcją a UE. Tranzyt przez kraj trzeci (np. Serbię) jest dopuszczalny, jeśli przesyłka pozostaje pod dozorem celnym tego kraju. Dowodem jest jednolity dokument przewozowy albo zaświadczenie tamtejszych służb celnych.
- Forma elektroniczna: od 8 lipca 2024 roku organy celne w UE uznają A.TR wystawione elektronicznie (potwierdziła to decyzja nr 1/2025 z 24 kwietnia 2025 roku). Warunki: wzór zgodny z załącznikiem I do decyzji nr 1/2006, niepowtarzalny numer seryjny i zabezpieczony system online organów kraju wywozu do sprawdzania autentyczności świadectwa.
W praktyce importer powinien wpisać obowiązek dostarczenia A.TR do umowy z dostawcą i do zamówienia. Najlepiej dodać też zapis, że koszt cła naliczonego z powodu braku świadectwa ponosi sprzedawca. Pomaga też ustalenie reguły Incoterms® 2020, bo od niej zależy, kto organizuje odprawę wywozową w Turcji.
Kiedy A.TR nie jest potrzebne
Decyzja nr 1/2006 przewiduje dwa wyjątki:
- Towary w bagażu podróżnych (art. 20). Towary przewożone z Turcji przez podróżnych, które nie są przeznaczone do celów handlowych, korzystają z unii celnej bez A.TR, jeśli zostaną zgłoszone, a zgłoszenie nie budzi wątpliwości.
- Przesyłki pocztowe (art. 21), w tym paczki pocztowe. Nie wymagają A.TR, chyba że turecki organ oznaczył przesyłkę żółtą etykietą, która informuje, że towar nie spełnia warunków unii celnej. Wyjątek dotyczy przesyłek pocztowych. W przypadku przesyłek kurierskich trzeba zakładać, że A.TR będzie potrzebne.
Ile cła bez A.TR – przykład dywanu ręcznie wiązanego
Brak A.TR nie zawsze oznacza wysokie cło. Dla wełnianych dywanów węzełkowych (5701 10 90) stawka to 8%, ale nie więcej niż 2,8 EUR za m². Do powierzchni podlegającej ocleniu nie wlicza się taśmy, krajki ani frędzli (uwaga dodatkowa do działu 57).
Przykład poglądowy: wełniany dywan ręcznie wiązany o wymiarach 200 × 300 cm (6 m² bez frędzli), wartość celna 1500 EUR.
| Pozycja | Kwota |
|---|---|
| 8% od wartości celnej | 120,00 EUR |
| Limit: 6 m² × 2,8 EUR | 16,80 EUR |
| Cło do zapłaty (niższa z kwot) | 16,80 EUR |
| Podstawa VAT (1500 + 16,80) | 1516,80 EUR |
| VAT z importu 23% | 348,86 EUR |
Przy drogich dywanach ręcznych głównym kosztem jest więc VAT z importu, a nie cło. Przy tanich dywanach maszynowych jest odwrotnie: 8% od wartości bez żadnego limitu.
VAT z importu i koszt sprowadzenia dywanów maszynowych – przykład
Podstawą opodatkowania VAT z importu jest wartość celna powiększona o należne cło (art. 30b ustawy o VAT). Do podstawy dolicza się też koszty dodatkowe, np. transport i ubezpieczenie do pierwszego miejsca przeznaczenia w Polsce, o ile nie weszły do wartości celnej. Sama wartość celna obejmuje cenę oraz koszty transportu i ubezpieczenia do miejsca wprowadzenia towaru na obszar celny UE (art. 71 unijnego kodeksu celnego). Dywany nie korzystają z obniżonych stawek, więc obowiązuje stawka podstawowa 23%.
Przykład poglądowy: firma kupuje 20 dywanów maszynowych z runem polipropylenowym 160 × 230 cm (CN 5702 42 00) za 2400 EUR. Transport z Gaziantepu do granicy UE kosztuje 300 EUR, a od granicy do magazynu w Polsce 150 EUR (oba koszty wykazane osobno na fakturze przewoźnika).
| Pozycja | Z A.TR | Bez A.TR |
|---|---|---|
| Wartość celna (2400 + 300) | 2700,00 EUR | 2700,00 EUR |
| Cło | 0 EUR | 8% = 216,00 EUR |
| Podstawa VAT (wartość celna + cło + 150) | 2850,00 EUR | 3066,00 EUR |
| VAT z importu 23% | 655,50 EUR | 705,18 EUR |
| Razem należności | 655,50 EUR | 921,18 EUR |
Różnica wynosi 265,68 EUR, czyli ok. 1167 zł (przeliczenie poglądowe po średnim kursie NBP z 6 listopada 2026 roku: 1 EUR = 4,3925 zł; w zgłoszeniu celnym stosuje się kurs wynikający z przepisów celnych). Dla czynnego podatnika VAT podatek z importu jest zwykle neutralny, bo można go odliczyć. Cło zostaje natomiast realnym kosztem, który obniża marżę na każdej sztuce.
Czynny podatnik VAT może też rozliczyć VAT z importu w deklaracji, zamiast płacić go w urzędzie celnym (art. 33a ustawy o VAT). Wymaga to spełnienia warunków ustawowych: przedstawienia zaświadczeń (lub oświadczeń) o braku zaległości podatkowych i składkowych oraz składania zgłoszeń celnych przez przedstawiciela bezpośredniego lub pośredniego. Do odprawy celnej firma potrzebuje też numeru EORI, a zgłoszenie zwykle składa agencja celna.
Import dywanu tureckiego przez osobę prywatną
Dywan kupiony w Turcji i przywieziony w bagażu
Jeśli dywan jest na własny użytek albo na prezent, a przywóz jest okazjonalny, cła nie ma (art. 20 decyzji nr 1/2006). VAT z importu podlega jednak limitom zwolnienia dla podróżnych z art. 56 ustawy o VAT:
- 430 EUR dla podróżnych w transporcie lotniczym i morskim,
- 300 EUR dla pozostałych podróżnych (np. samochodem lub autokarem).
Wartości jednego towaru nie można dzielić. Dywan za 1000 EUR przywieziony samolotem nie korzysta ze zwolnienia nawet częściowo, a VAT należy się od całej jego wartości. Zwolnienie może wtedy objąć inne, drobniejsze zakupy, które zmieszczą się w limicie. Dywan, który nie mieści się w limicie, trzeba zgłosić organom celnym przy wjeździe do UE.
Przed wyjazdem z Turcji warto pamiętać o dwóch tureckich przepisach:
- Zwrot tureckiego VAT (tax-free). Nierezydent może odzyskać turecki VAT (KDV) od zakupu w sklepie uprawnionym do sprzedaży tax-free. Warunki według tureckiego Ministerstwa Handlu: wartość towaru bez KDV powyżej 100 TL i wywóz w ciągu 3 miesięcy. E-fakturę z towarem przedstawia się przy wyjeździe na stanowisku tax-free w urzędzie celnym. Po zatwierdzeniu faktury zwrot wypłaca firma pośrednicząca.
- Stare dywany i kilimy jako dobra kultury. Turecka ustawa nr 2863 o ochronie dóbr kultury i przyrody zalicza do chronionych ruchomości m.in. wyroby z tkanin, które mają wartość dokumentacyjną dla historii i historii sztuki. Ustawa zakazuje wywozu takich przedmiotów za granicę (art. 32), a nielegalny wywóz grozi karą od 5 do 12 lat pozbawienia wolności (art. 68). Ustawa nie podaje sztywnej granicy wieku. Przewiduje natomiast (art. 24), że wywóz przedmiotów etnograficznych kontrolują muzea podległe ministerstwu kultury albo specjaliści dyżurujący na niektórych przejściach granicznych. Turecka kancelaria Hukukçular Evi wyjaśnia, że według rozporządzenia o klasyfikacji i rejestracji dóbr kultury przedmioty etnograficzne młodsze niż 100 lat co do zasady nie podlegają rejestracji. Sam wiek niczego jednak nie przesądza, bo liczą się też rzadkość i wartość dokumentacyjna, a ocenia to komisja ekspertów muzeum. W praktyce przy dywanie starym lub wyglądającym na stary bezpieczniej uzyskać przed wyjazdem pisemne potwierdzenie muzeum, że przedmiot nie podlega ochronie, i okazać je w urzędzie celnym.
Dywan zamówiony w tureckim sklepie internetowym
Przy zakupie online decyduje sposób wysyłki:
- Przesyłka pocztowa korzysta z unii celnej bez A.TR (art. 21 decyzji nr 1/2006), o ile nie ma żółtej etykiety.
- Przesyłka kurierska powinna mieć A.TR (papierowe lub elektroniczne), inaczej przewoźnik zgłosi towar ze stawką z taryfy (a przy przesyłce do 150 EUR w IOSS – z ryczałtem opisanym niżej) i doliczy cło do rachunku odbiorcy. Dla tanich przesyłek e-commerce Turcja wystawia A.TR elektronicznie, z kodem QR do weryfikacji, na podstawie uproszczonego zgłoszenia składanego przez upoważnionego przewoźnika kurierskiego lub pocztę.
- VAT z importu płaci się zawsze. Zwolnienie z VAT dla małych przesyłek zniesiono 1 lipca 2021 roku. Jeśli sprzedawca korzysta z procedury IOSS (dostępnej dla przesyłek do 150 EUR), VAT jest pobierany przy zakupie. W przeciwnym razie płaci go odbiorca przy doręczeniu, zwykle razem z opłatą przewoźnika za odprawę.
Od 1 lipca 2026 roku nie obowiązuje już zwolnienie z cła dla przesyłek o wartości do 150 EUR (rozporządzenie Rady (UE) 2026/382). Do 1 lipca 2028 roku dla przesyłek o wartości do 150 EUR sprzedawanych w procedurze IOSS oraz dla przesyłek pocztowych stosuje się w zamian cło ryczałtowe 3 EUR za pozycję taryfową w przesyłce. Kilka dywanów z tym samym kodem to jedna pozycja. Według wytycznych Komisji Europejskiej ryczałt nie dotyczy towarów korzystających z umów preferencyjnych lub z unii celnej, jeśli VAT nie został pobrany w IOSS, a towar zgłoszono w standardowym zgłoszeniu celnym (H1). Dywan z Turcji z A.TR zgłoszony w ten sposób nadal nie płaci cła. Przy zakupie z VAT pobranym w IOSS trzeba się natomiast liczyć z opłatą 3 EUR za pozycję. Dywany rzadko jednak kosztują mniej niż 150 EUR.
Obowiązki importera przy sprzedaży dywanów tureckich w Polsce
Firma, która wprowadza dywany do obrotu w UE, przejmuje obowiązki producenta spoza Unii.
- Etykieta ze składem surowcowym. Dywany są wyrobami włókienniczymi w rozumieniu rozporządzenia (UE) nr 1007/2011. Gdy producent nie ma siedziby w UE, za etykietę i rzetelność danych odpowiada importer (art. 15). Przy wykładzinach i dywanach skład można podać tylko dla warstwy użytkowej, czyli runa, jeśli podłoże jest z innych włókien. Dla konsumentów etykieta musi być w języku urzędowym kraju sprzedaży, czyli po polsku.
- Bezpieczeństwo produktu (GPSR). Od 13 grudnia 2024 roku stosuje się rozporządzenie (UE) 2023/988 o ogólnym bezpieczeństwie produktów. Importer sprawdza, czy produkt jest bezpieczny, a producent wypełnił swoje obowiązki. Na produkcie, a jeśli to niemożliwe – na opakowaniu lub w dołączonym dokumencie, importer podaje swoją nazwę, adres pocztowy i elektroniczny (art. 11).
- Rzetelny opis techniki. Określenia „ręcznie tkany”, „ręcznie wiązany” czy „handmade” przy dywanie tuftowanym lub maszynowym wprowadzają klienta w błąd. Opis w sklepie powinien zgadzać się z kodem CN ze zgłoszenia celnego i ze specyfikacją od dostawcy.
Materiał ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przy pierwszej dostawie warto potwierdzić klasyfikację i wymagane dokumenty w agencji celnej.
Najczęściej zadawane pytania (FAQ)
Czy dywany tureckie są zwolnione z cła?
Tak, jeśli korzystają z unii celnej UE–Turcja i mają dowód statusu, czyli świadectwo przewozowe A.TR. Wtedy cło wynosi 0%, a płaci się tylko VAT z importu. Bez A.TR obejdą się tylko towary w bagażu podróżnych na własny użytek i przesyłki pocztowe bez żółtej etykiety. W pozostałych przypadkach bez A.TR stosuje się stawki z taryfy: zwykle 8%, dla kilimów 3%.
Czy świadectwo A.TR potwierdza, że dywan został zrobiony w Turcji?
Nie. A.TR potwierdza, że towar ma status uprawniający do swobodnego przepływu w unii celnej. Taki status mają także towary z państw trzecich dopuszczone do obrotu w Turcji. Kraj wytworzenia trzeba ustalić z dokumentów producenta.
Jak długo ważne jest świadectwo A.TR?
Świadectwo trzeba przedstawić w urzędzie celnym przywozu w ciągu 4 miesięcy od dnia wystawienia. Po tym terminie organ celny może je przyjąć tylko w określonych sytuacjach, np. przy wyjątkowych okolicznościach. Od lipca 2024 roku uznawane są także świadectwa A.TR wystawione elektronicznie.
Jaki kod CN ma dywan turecki ręcznie wiązany z wełny?
Najczęściej 5701 10 90, ze stawką konwencyjną 8%, ale nie więcej niż 2,8 EUR za m². Jeśli wełniany dywan zawiera ponad 10% jedwabiu, właściwy jest kod 5701 10 10. Dywany tuftowane, także „hand-tufted”, należą do pozycji 5703.
Czy kilim to dywan turecki w rozumieniu taryfy?
Kilim jest ręcznie tkanym dywanikiem bez runa i ma osobny kod CN 5702 10 00. Stawka konwencyjna wynosi 3%, a przy A.TR – 0%. Od dywanu węzełkowego różni się techniką: wzór tworzy wątek, a nie węzełki.
Ile VAT trzeba zapłacić za dywan przywieziony z wakacji w Turcji?
Do 430 EUR (samolot, statek) lub 300 EUR (pozostali podróżni) towary w bagażu są zwolnione z VAT. Wartości jednego przedmiotu nie można dzielić, więc droższy dywan podlega VAT 23% od całej wartości. Cła nie ma, jeśli przywóz ma charakter niehandlowy.
Czy z Turcji można wywieźć stary dywan?
Wywóz dywanów i kilimów uznanych za chronione dobra kultury jest w Turcji zakazany, a za naruszenie grozi kara więzienia. Ustawa nie wyznacza sztywnej granicy wieku, a o statusie decydują eksperci muzealni. Przy starym egzemplarzu bezpieczniej uzyskać przed wyjazdem pisemne potwierdzenie muzeum, że dywan nie podlega ochronie.
Czy przy imporcie dywanów do sprzedaży potrzebna jest etykieta po polsku?
Tak. Dywany sprzedawane konsumentom muszą mieć etykietę ze składem surowcowym w języku polskim, a gdy producent działa poza UE, odpowiada za nią importer. Dodatkowo na produkcie, opakowaniu lub w dołączonym dokumencie trzeba podać dane kontaktowe importera.
Źródła
- Rozporządzenie wykonawcze Komisji (UE) 2025/1926 – Nomenklatura scalona na 2026 r., dział 57 – https://eur-lex.europa.eu/eli/reg_impl/2025/1926/oj
- Komisja Europejska, Access2Markets – Unia celna UE–Turcja – https://trade.ec.europa.eu/access-to-markets/pl/content/unia-celna-ue-turcja
- Decyzja nr 1/2006 Komitetu Współpracy Celnej WE–Turcja z 26 września 2006 r. (Dz.U. L 265 z 26.9.2006) – https://eur-lex.europa.eu/eli/dec/2006/646/oj
- Decyzja nr 1/2025 Komitetu Współpracy Celnej UE–Turcja z 24 kwietnia 2025 r. w sprawie elektronicznych świadectw A.TR – https://eur-lex.europa.eu/eli/dec/2025/1239/oj
- Rozporządzenie Rady (UE) 2026/382 w sprawie zniesienia zwolnienia z należności celnych ze względu na niewielką wartość przesyłki – https://eur-lex.europa.eu/eli/reg/2026/382/oj
- European Commission – Ensuring fairness and safety: €3 customs duty on low-value parcels – https://commission.europa.eu/news-and-media/news/ensuring-fairness-and-safety-eur3-customs-duty-low-value-parcels-2026-06-29_en
- Ustawa o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263 – https://api.sejm.gov.pl/eli/acts/DU/2026/1263/text.pdf
- Rozporządzenie (UE) nr 952/2013 – unijny kodeks celny – https://eur-lex.europa.eu/eli/reg/2013/952/oj
- Rozporządzenie (UE) nr 1007/2011 w sprawie nazw włókien tekstylnych i etykietowania wyrobów włókienniczych – https://eur-lex.europa.eu/eli/reg/2011/1007/oj
- Rozporządzenie (UE) 2023/988 w sprawie ogólnego bezpieczeństwa produktów – https://eur-lex.europa.eu/eli/reg/2023/988/oj
- Kültür ve Tabiat Varlıklarını Koruma Kanunu nr 2863 – https://www.mevzuat.gov.tr/mevzuatmetin/1.5.2863.pdf
- T.C. Ticaret Bakanlığı – Gümrük Muhafaza, Sıkça Sorulan Sorular – https://ticaret.gov.tr/gumruk-muhafaza/sikca-sorulan-sorular
- Hukukçular Evi – Antika yurt dışına çıkarma: halı, kilim, sikke, müze kontrolü (2863 m. 32, 68) – https://hukukcularevi.com/antika-yurt-disina-cikarma-hali-kilim-sikke-aile-yadigari-muze-kontrolu-gumrukte-el-koyma-2863-32-68/
- Ekonomi Gazetesi – Zeynal Abidin Kaplan GAHİB seçimlerinde güven tazeledi (dane eksportowe 2025) – https://www.ekonomigazetesi.com/sehirler/zeynal-abidin-kaplan-gahib-secimlerinde-guven-tazeledi-76037
- Kure Ansiklopedi (TDV İslâm Ansiklopedisi) – Halı – https://kureansiklopedi.com/en/detay/hali-2
- Victoria and Albert Museum – Carpet („Lotto”), Turcja, 1550–1600 – https://collections.vam.ac.uk/item/O11051/carpet-unknown
- Narodowy Bank Polski – kurs średni EUR, tabela A nr 217/A/NBP/2026 – https://api.nbp.pl/api/exchangerates/rates/a/eur/?format=json
- European Commission, DG TAXUD – Guidance and legal text: temporary flat fee on low value imports until 1 July 2028 – https://taxation-customs.ec.europa.eu/news/guidance-and-legal-text-temporary-flat-fee-low-value-imports-which-will-apply-until-1-july-2028-2026-06-08_en
- European Commission, DG TAXUD – A.TR movement certificates issued in Türkiye for low value consignments in e-commerce transactions – https://taxation-customs.ec.europa.eu/document/download/2f1a4112-a984-48ec-bb6b-656a63779bba_en?filename=ATR-movement-certificates-for-low-value-consignments.pdf